データ分析は、Excelなどで小さな売上表を集計するところから始められます。最初からPythonを覚える必要はありません。合計や割合を出すだけでなく、未入力や重複をどう扱ったかまで説明する練習が仕事に役立ちます。
この記事では11行の自作データを使います。未入力の1件に数字が入ると、粗利率が下がったという見方が逆転します。計算結果を出すだけで結論を急がないための練習です。
Excel・SQL・BI・Pythonは必要な仕事で選ぶ
手元の表を集計するならExcel等、社内DBから必要な行を出すなら権限の範囲でSQLが候補です。同じ集計を定期的に共有するならBIが候補です。集計前の複雑な加工を繰り返す場合はPython等が役立ちます。全ツールを順番に習う必要はありません。
集計に慣れたら平均と中央値の違いや、ばらつきを学び足せます。数字を説明するには比率の分母に加え、標本と母集団の関係や相関と因果の違いも基礎になります。データサイエンティストを目指す場合は数学や実装も含む別の計画になります。
11行の売上表には取消・重複・未入力が混ざっている
9月と10月の売上と粗利率を比べ、どの販路を詳しく調べるかを考えます。1行は受注1件で金額は円です。税・送料・販管費は省いています。粗利は売上から原価を引いた額、粗利率は粗利合計を売上合計で割った値とします。
| 受注ID・状態 | 月・販路 | 売上/原価(円) |
|---|---|---|
| O01 確定 | 9月・オンライン | 10,000/7,000 |
| O02 確定 | 9月・店頭 | 20,000/10,000 |
| O03 確定 | 9月・オンライン | 15,000/12,000 |
| O04 確定 | 9月・店頭 | 5,000/4,000 |
| O05 確定 | 10月・オンライン | 12,000/10,000 |
| O06 確定 | 10月・オンライン | 18,000/15,000 |
| O07 確定 | 10月・店頭 | 24,000/12,000 |
| O08 確定 | 10月・店頭 | 6,000/3,000 |
| O09 取消 | 10月・オンライン | 10,000/8,000 |
| O07 確定・上と同じ内容 | 10月・店頭 | 24,000/12,000 |
| O10 確定 | 10月・オンライン | 未入力/6,000 |
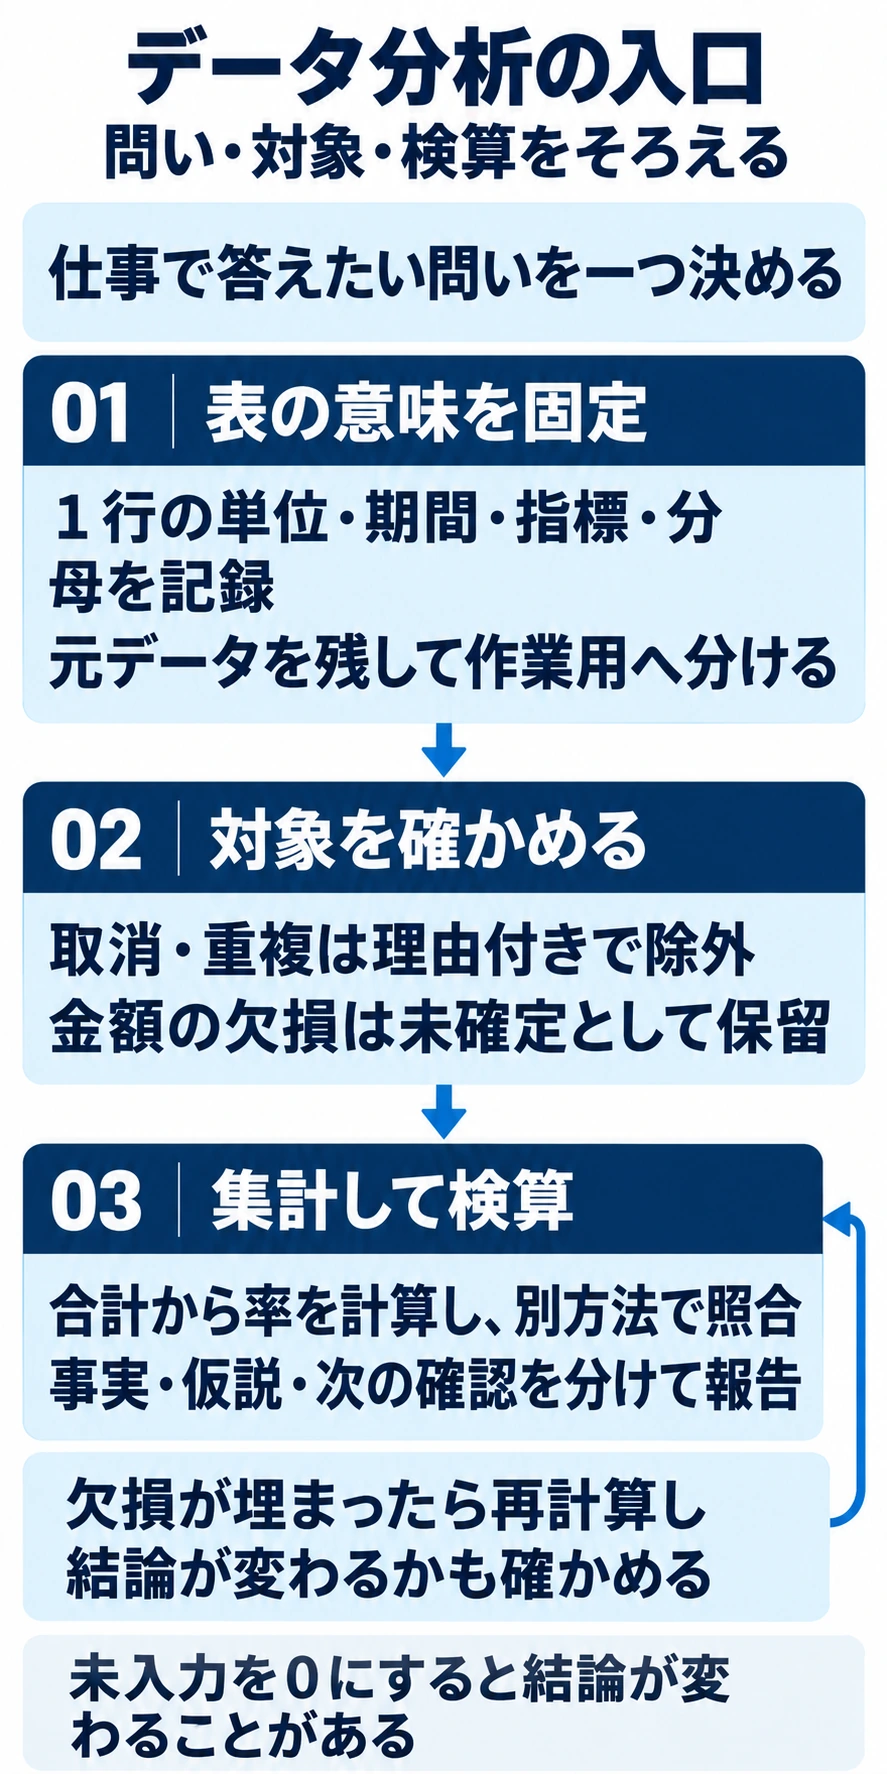
O09は取消なので集計対象外、O07の2行目は全項目が同じ重複として除きます。O10は確定受注ですが売上未入力なので金額を保留します。0円として扱うと意味が変わる行です。
原本は残し、集計には作業用のコピーを使います。除いた行と理由を後から見直せるためです。同じIDでも金額や状態が違う場合は単純な重複ではありません。どちらが正しいか分かるまで一方を勝手に消さずに残します。
Power Queryを使う場合、Microsoftのデータプロファイル説明に列の品質・分布・プロファイルを確認する機能があります。プロファイルは既定で最初の1,000行を対象とするため、大きい表ではデータセット全体へ切り替えて対象範囲を確認します。機能で空欄が見つかっても、消してよいかや0円の意味かは仕事上のルールで判断します。
10月は判明分4件の売上が6万円で全体は未確定
11行から取消・重複・金額保留を各1行分けると、計算できるのは8行です。10月の確定受注は5件ありますが、金額が分かる4件だけを集計した結果になります。
| 対象 | 売上合計/原価合計 | 粗利/粗利率 |
|---|---|---|
| 9月・金額判明4件 | 50,000円/33,000円 | 17,000円/34.00% |
| 10月・金額判明4件のみ | 60,000円/40,000円 | 20,000円/33.33% |
| 10月・全確定受注5件 | 確定できない/保留分を含めた確認が必要 | 確定できない |
判明分では売上が20%増え、粗利率は約0.67ポイント下がります。ただし10月全体の増収率とは別です。取消と重複を残したまま入力済みの売上を足すと9万4,000円になり、対象の選び方で結果が変わります。
| 金額判明分の販路 | 9月の売上/粗利率 | 10月の売上/粗利率 |
|---|---|---|
| オンライン | 25,000円/24.00% | 30,000円/16.67% |
| 店頭 | 25,000円/44.00% | 30,000円/50.00% |
オンラインの判明分では粗利率が24.00%から16.67%へ下がっています。ただし「広告が悪かった」とまでは言えません。この表には商品の内訳・数量・値引きの情報がありません。仕入単価や広告費も分からないためです。O10の売上と商品別の内訳が分かれば、なぜ粗利率が変わったかを調べられます。
未入力の売上が1万2,000円なら10月の粗利率が9月を上回る
別のコピーでO10の売上を1万2,000円と仮定します。10月の売上は6万円に1万2,000円を足して7万2,000円、原価は4万円に6,000円を足して4万6,000円です。粗利は2万6,000円になります。
26,000÷72,000で粗利率は36.11%です。9月の34.00%より高くなり、「10月の方が低い」という見方が逆転します。ただし1万2,000円は仮に置いた数字です。元データの売上が確定したわけではありません。
10月全体の結論は、未入力の売上が分かってから出す
再計算は売上72,000円=60,000+12,000、原価46,000円=40,000+6,000です。粗利26,000円=72,000−46,000となり、粗利率は26,000÷72,000=36.11%です。
- 確認できた事実 判明分のオンライン粗利率は24.00%から16.67%へ低下。店頭は44.00%から50.00%へ上昇
- まだ言えないこと 10月全体の売上・粗利率、変化の原因、今後も同じ傾向が続くか
- 追加で確認する情報 O10の売上、各受注の商品・数量・値引き・原価の内訳、計上条件
- 次の判断 オンラインの価格や販売施策を即変更せず、担当者へ不足情報を確認して集計を更新
独自の架空教材による判断例です。実企業への施策提案や効果予測ではありません。
記録には2026年9月/10月を比べる目的と、受注1件・円という集計単位を残します。架空の11行から重複と取消を1行ずつ除きます。売上が空欄の1行は保留し、残る8行を計算に使います。実企業のデータは使いません。
検算は各行の粗利合計を月別の結果と突き合わせます。9月は売上50,000円・粗利17,000円、10月の判明分は60,000円・20,000円です。オンラインの判明分は粗利率が下がっていますが、原因と10月全体の値は未確定として報告します。
架空の営業管理担当がO10の売上と商品・数量等を調べ、2026年11月5日に回答を取りまとめる計画です。回答がなければ全体は未確定のままとし、価格や施策の変更を保留します。仮に置いた12,000円を元データの確定値に混ぜることもしません。
月全体の粗利率は粗利合計を売上合計で割る
Excelで再現するときは売上と原価を別列の数値にします。受注ID・月・販路・状態も列を分け、除外理由を残すと集計の範囲を説明できます。売上がゼロならこの教材では率を計算しません。
粗利率は粗利合計を売上合計で割ります。行ごとの率の単純平均では受注金額の違いを反映できないため、月別売上5万円・6万円と粗利1万7,000円・2万円へ戻って検算する方法が使えます。
操作の基本はMicrosoftのピボットテーブル作成手順で確認できます。資料はプラットフォームで動作が異なることや、新しいデータを追加したときの更新も説明しているため、自分のExcelの環境に合う手順を選んでください。
統計の基礎は総務省統計局のデータサイエンス・オンライン講座が入口になります。入門・演習は無料講座として案内されていますが、開講期間と受講受付は別なので、希望する回の案内を確認してください。受講体験や効果測定は本稿では行っていません。
平均やグラフの読み方を短く補うなら、統計局のビジネスに役立つ統計講座から必要な項目を選べます。有料講座を比べる段階では、分析結果だけでなく、前処理と結論の書き方へフィードバックがあるかを確認します。
講座では集計前の処理と結果の説明を添削してもらう
仕事の数字を自分で説明できるようになりたいなら、集計だけでなく結果の書き方まで学ぶ価値があります。独学と質問・添削を組み合わせる選び方で、必要な助言へ費用を絞れます。
集計をAIに手伝ってもらう場合は生成AIスクール比較も候補です。集計前にどのデータを除いたか、なぜ除いたかまで教わると結果を自分で説明できます。こうした処理への添削があるかも講座を選ぶポイントです。
入力の定義や更新方法がそろっていない場合は、業務フローと入力ルールを整える練習から確認すると、集計前の課題を整理できます。
実務データを持ち出して練習する前に、勤務先の利用範囲と保存先を確認してください。最初は本稿のような架空データで十分に練習でき、学習成果を見せる場合も企業実績と区別して記載できます。
次の記事では、集計に使う入力・更新の仕組みを具体例で学べます。
- 数学が苦手でも始められますか?
-
合計・差・割合を確認できる小さな表から始められます。予測や統計的な検証へ進むときは必要な数学を補い、仕組みを説明できない分析結果をそのまま使わないようにします。
- Pythonを使わないと仕事に役立ちませんか?
-
手元の小さな集計ならExcel等で足りる場合があります。繰り返す前処理や分析手法の必要性から選び、使った言語より結果を検算して説明できることを重視します。
- 欠損行は削除すればよいですか?
-
欠けた理由が分かるまでは保留し、結論への影響を分けて報告します。この教材のO10は確定受注なので調べ続ける対象です。売上を0にしたり、除外した集計を10月全体として報告したりする扱いとは違います。
資料と計算の基準日 2026年10月1日。教材は完全架空です。集計対象の選び方と、未確定のデータを残して報告する方法の練習に使ってください。
書いて整理したい方には、データ分析の定義・検算・確認票(PDF)も使えます。