材料費の完成品換算量は、材料がどこまで入っているかで決めます。始点で全量を入れるなら、加工が40%でも材料は100%投入済みです。材料費にも40%を掛けるのは、加工に合わせて材料を均等に入れる場合です。
作りかけの200個に使った材料や作業を、完成品なら何個分になるかで表すのが完成品換算量です。材料費と加工費では割合が違うことがあるため、別々に求めます。混ぜてしまうと、総額は合っていても完成品と仕掛品に分ける額がずれます。
材料は投入割合、加工は作業の進み具合で換算する
仕掛品200個の加工が40%まで進んだなら、加工費の完成品換算量は200×40%=80個です。実物は200個のままで、完成品80個分に相当する作業として費用を配ります。
原価計算基準24(一)は、材料費と加工費の換算量を分けています。材料は仕掛品に含まれる材料の割合、加工は仕上がりの程度で考えるという違いです。原価計算基準を確認する
月初仕掛品なしの3例で投入時点の違いを比べる
- 月初仕掛品0個。当月投入1,000個、完成800個、月末仕掛品200個
- 月末200個はいずれも同じ加工進捗度40%。加工費は進捗に比例して発生する
- 材料費44,000円、加工費44,000円。材料は1種類だけとする
- 仕損・減損・作業くず・工程間の振替はない。期首原価もない
物量は0+1,000=800+200で一致します。加工費の配分数量は800+200×40%=880個です。以下の3例は独立した条件で、物量と総費用をそろえて材料の投入時点だけを変えます。
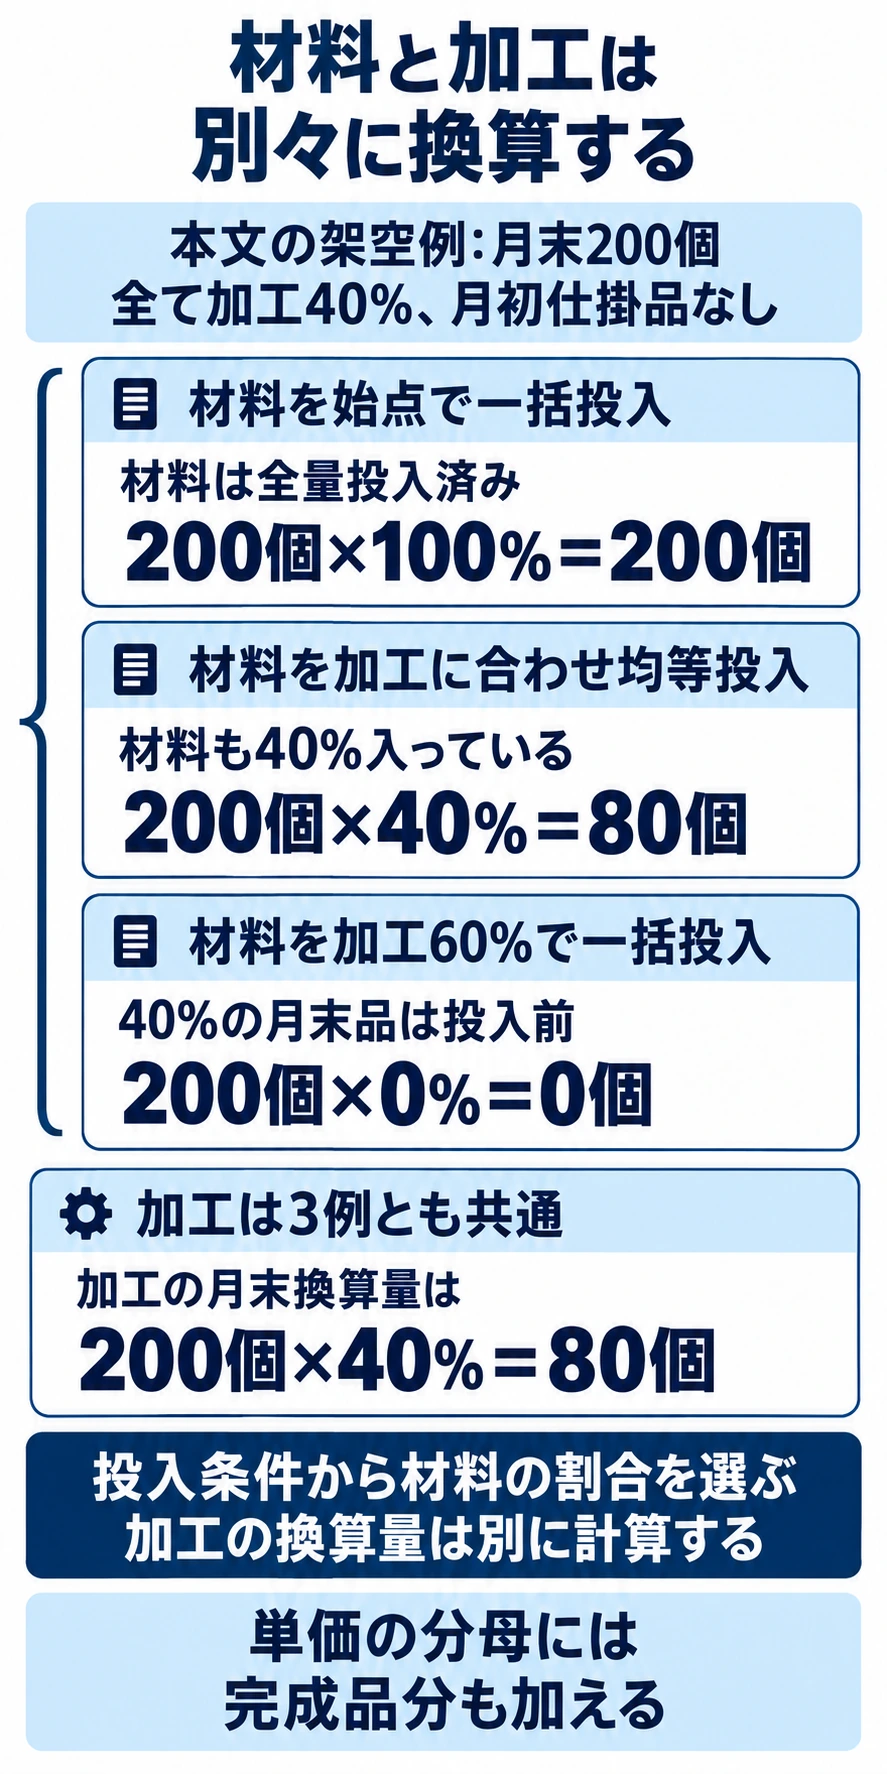
| 材料の投入条件 | 月末200個の材料換算量 | 完成品を含む配分数量 |
|---|---|---|
| A 始点で一括投入 製造開始時に必要材料を全て入れる | 全量投入済み 200×100%=200個 | 800+200=1,000個 |
| B 加工に合わせて均等投入 加工と同じ割合で材料が入る | 40%投入済み 200×40%=80個 | 800+80=880個 |
| C 加工60%時点で一括投入 60%に達した時に全て入れる | 加工40%なので投入前 200×0%=0個 | 800+0=800個 |
月末仕掛品の加工は3例とも40%です。材料の投入割合はAが100%、Bが40%、Cが0%に分かれます。材料費ではこの割合を200個に掛けるため、加工の40%をそのまま使えるのはBだけです。
Cで材料費を完成品だけへ配る理由を開く
Cの完成品800個は加工を終えているため、60%時点を通過して材料が入っています。月末仕掛品だけが投入前なので、材料費の配分先が完成品だけになります。
同じ88,000円でも完成品と仕掛品への配分は変わる
3例に共通する加工費単価は44,000÷880=50円です。完成品は800×50=40,000円、月末仕掛品は80×50=4,000円になります。期首仕掛品も期首原価もないため、各費用をその費用の配分数量で割って求めます。
加工費単価の分母は、完成800個と月末の換算量80個を合わせた880個です。月末の80個だけで割ると単価は550円になり、完成品440,000円と月末44,000円で計484,000円に膨らみます。元の44,000円を超えるため、分母の誤りだと分かります。
| 例・計算する費用 | 完成品原価(円) | 月末仕掛品原価(円) |
|---|---|---|
| A 材料 単価44,000÷1,000=44円 | 800×44=35,200 | 200×44=8,800 |
| A 材料+加工 | 35,200+40,000=75,200 | 8,800+4,000=12,800 |
| B 材料 単価44,000÷880=50円 | 800×50=40,000 | 80×50=4,000 |
| B 材料+加工 | 40,000+40,000=80,000 | 4,000+4,000=8,000 |
| C 材料 単価44,000÷800=55円 | 800×55=44,000 | 0 |
| C 材料+加工 | 44,000+40,000=84,000 | 0+4,000=4,000 |
いずれも材料44,000+加工44,000=88,000円へ一致します。しかし、月末に材料がどれだけ入っているかが違うので、完成品と仕掛品に割り当てる金額は変わります。
始点投入に40%を掛けると合計が合っても4,800円ずれる
Aの始点投入を均等投入のように計算すると、材料の配分数量が880個になります。完成品80,000円・月末仕掛品8,000円となり、合計88,000円は正しいままです。
正しくは月末材料200個、材料の配分数量1,000個です。完成品は75,200円、月末仕掛品は12,800円になります。誤答案は完成品を4,800円多く、月末仕掛品を4,800円少なく計上しています。
この誤りは、材料費だけを計算し直せば直ります。加工の進捗度は変わっていないので、加工費の換算量880個と単価50円はそのままです。完成品40,000円・月末4,000円という加工費の配分までやり直す必要はありません。
60%で一括投入し月末が70%なら材料は全量入っている
月末200個が全て70%まで進んだなら、60%時点の材料投入を終えています。Cから変えるのは月末の加工進捗度だけです。完成800個と材料の60%時点一括投入は同じまま、材料と加工の換算量を求めます。
70%になった場合の換算量を開く
| 費用 | 月末の換算量 | 完成品を含む配分数量 |
|---|---|---|
| 材料費 | 200個。全て60%時点を通過したため必要材料は100%投入済み | 800+200=1,000個 |
| 加工費 | 200×70%=140個 | 800+140=940個 |
材料を200×70%=140個とするのは、加工に合わせて均等投入する場合の計算です。この例は60%時点での一括投入なので、70%まで進んだ200個には全量が入っています。
加工費44,000円を940個で割ると端数が出るため、この設問は数量までを答えとしています。原価金額も求める問題では、指定された端数処理を使います。
月初仕掛品があれば平均法と先入先出法で計算が変わる
材料が複数ある場合は、それぞれの投入時点に合う割合で換算します。月初仕掛品がある場合は、平均法・先入先出法に応じて作業量と費用を組み合わせる必要があります。
今回の例には月初仕掛品・仕損・減損・工程間の振替がありません。それらを含む問題では、費用を割り当てる数量も変わります。
投入時点を図で追える講義から月初仕掛品の問題へ進む
始点投入では材料100%、均等投入では加工と同じ割合です。この違いがつかめたら、手元の教材で月初仕掛品がある問題へ進めます。材料と加工の区別に迷う場合は、投入条件を図で追う基礎講義が役立ちます。
追加の支援を選ぶ際は簿記2級の通信講座比較で2級の範囲・質問条件・期限を比べられます。「総合原価計算が分からない」だけでなく、始点投入と加工進捗度のどちらで迷ったかまで伝えると、説明してほしい箇所を絞れます。
根拠と教材の範囲
- 企業会計審議会 原価計算基準 21、24(一)。材料と加工の換算を分ける原則
- 日本商工会議所 簿記出題区分表 工業簿記2級の総合原価計算。2027年度の工業簿記・原価計算は区分変更なし
一次資料の確認日は2026年10月1日です。数値は学習用の例で、完成品と月末仕掛品に分けた額を足すと元の費用に戻るかまで学ぶ教材です。
書いて整理したい方には、完成品換算量を間違えない|材料の投入時点と加工進捗度を分ける練習 回答用シート(PDF)も使えます。