FP2級で個人の家計を幅広く学びたいなら、資産設計提案業務か個人資産相談業務が候補です。生保・損保や中小事業主の相談を学びたい人には、それぞれを扱う実技があります。ただし勤務先に指定があれば、級だけでなく実施団体と実技科目まで合わせます。
日本FP協会の実技は1科目、きんざいは4科目です。同じ「FP2級の教材」でも、すべての実技の解説があるとは限りません。自分が選ぶ科目を講義で学べて、問題の答え方まで解説される教材を使います。以下は2026年10月1日時点の公式範囲と要綱に基づきます。
個人の家計・事業主・保険顧客で、学ぶ相談場面が変わる
| 実施団体・正式科目 | 公式範囲を読むときの焦点 | 候補に残す理由の例 |
|---|---|---|
| 日本FP協会 資産設計提案業務 | ライフプラン・保険・運用・税・不動産・相続等を踏まえ、状況の分析やプランの検討を行う | 個人の暮らしを横断して学び、資料・計算・選択問題を練習したい |
| きんざい 個人資産相談業務 | 個人顧客の資産と年金、税の相談を事例から考える。不動産や相続等も対象 | 個人顧客の相談を具体的な設例で学びたい |
| きんざい 中小事業主資産相談業務 | 事業主と事業体の資産・経営・税務・事業承継等を扱う | 事業主向けの相談場面に関心がある |
| きんざい 生保顧客資産相談業務 | 生保商品や保険経理に加え、年金・相続・税等を扱う | 生保顧客を想定した設例を学びたい |
| きんざい 損保顧客資産相談業務 | 損保加入やリスクに加え、ライフプラン・相続・年金・税等を扱う | 損保顧客を想定した設例を学びたい |
根拠は日本FP協会の2級試験範囲と、きんざいの試験科目・範囲です。生保・損保の科目でも、年金や税など学科の6分野を使います。どの知識を相談の場面で使うかまで学ぶ科目です。
2級実技は会場PCで解く90分の試験
2026年度の2級は両団体ともCBT方式で、会場のPCを使って受けます。きんざいの2026年度実施科目表には4つの実技が掲載されているため、以前の紙試験の実施月をそのまま現在の予約条件へ持ち込まないでください。
| 項目 | 日本FP協会の2級実技 | きんざいの2級実技 |
|---|---|---|
| 形式・数量 | 多肢選択式および記述式、40問 | 事例形式、5題 |
| 試験時間 | 90分 | 90分 |
| 合格基準 | 100点満点中60点以上 | 50点満点中30点以上 |
| 実技の受検手数料 | 6,000円、別途事務・払込手数料 | 各6,000円、別途決済手数料 |
試験形式と料金はそれぞれの要綱で確認できます。日本FP協会の要綱ときんざいの2級要綱には、私物の電卓を持ち込めず画面上の計算機を使うことが示されています。試験前には、画面上の計算機を使って答える練習も必要です。
公開問題で、資料の単位と答え方に慣れる
日本FP協会の2026年5月公表・2級実技問題の問1〜5には、資料の読取りや計算の練習になる問題があります。○×判断と資料からの選択、計算値の入力が並びます。問4と問5では端数処理や解答単位の指定を読み分ける必要があります。
きんざいの実技の公開問題を探す場合は、公式案内で現在の閲覧場所と公表年月を確認してください。以前の公開入口は2026年11月3日の確認時点で該当する問題を表示しないため、ここでは案内リンクを外しています。この記事では両団体の難易度を同条件で比較していないため、難しさの順位ではなく学びたい範囲と教材の対応で選びます。
家族の状況や資産の一覧を読むときは、どの項目を足し引きするかと金額の単位を見ます。端数処理の指定も答えに関わります。知識が足りないのか、資料を読み違えたのかを分けます。計算や入力のミスも別に残すと復習しやすくなります。公開問題は掲載元で閲覧できます。
将来の積立額や必要な元本の計算で迷ったら、6つの係数の使い分けが練習になります。入出金の時点と求める額を整理してから係数を選ぶ内容です。
税金の問題で所得区分を取り違える場合は、一時所得と雑所得の条件を整理する練習へ進めます。受取方法だけで決めずに、資料の条件を読む内容です。
相続分の問題で人数だけを数えてしまう場合は、家族図の枝ごとに分ける練習が役立ちます。法定相続分の教材で、各人の割合と合計を追えます。
元本20万円を返すと、資産と負債が同額減る
次は自作の短い練習です。実在の家計でも公式試験の改変でもありません。単位を万円とし、「純資産=資産合計−負債合計」と定義して、A家の純資産を計算してください。
| A家の資料 | 金額・扱い |
|---|---|
| 預貯金 | 240万円 |
| 保有債券 | 評価額160万円 |
| 住宅 | 評価額1,800万円 |
| 住宅ローン | 残高1,400万円 |
| 追加の条件 | ここに示した以外の資産・負債はない。税金・費用等は考慮しない |
続いて、預貯金から住宅ローンの元本20万円を返済した場合を考えます。資産と負債をどちらも更新し、純資産が変わるかを答えてください。
回答と計算の手順
預貯金240万円+保有債券160万円+住宅1,800万円=2,200万円です。住宅ローン1,400万円は負債として別に置きます。
資産2,200万円−負債1,400万円=純資産800万円です。単位はすべて万円でそろえます。
元本20万円を預貯金から返すと、資産は2,180万円で負債は1,380万円です。2,180−1,380=800万円となり、元本返済だけでは純資産は変わりません。
元本の返済では、借金だけでなく手元のお金も減ります。両方が20万円ずつ減るため、差額である純資産は800万円のままです。
800万円と答えるだけでなく、資産と負債をどちらも20万円減らしたと説明できることが大切です。項目を選ぶところで迷ったなら資料の読み方を、引き算で間違えたなら計算を練習します。
実技の正式名に合う解説がある教材で練習する
資産設計には解説があっても、個人資産は問題だけという教材があります。どちらでも学ぶ目的を満たせるなら、解説を読みながら練習できる科目を選べます。生保の仕事に関心がある場合も、会社の指定と教材が扱う実技科目を合わせます。問題だけでなく解答解説まであるかが要点です。
2級は3級合格や認定研修修了などの受検資格が必要です。3級と異なる団体で受けることと、受検資格を満たすことは別の手続きになります。科目が選べることだけで無条件に2級へ申し込めるわけではありません。
FP通信講座の比較では、2級の受検資格を作る研修と試験対策、実技の対応範囲を分けています。選んだ実技科目の講義と解答解説がある講座なら、その科目の疑問を解消しながら演習を進められます。
実技の変更は、学科免除や予約変更とは別の手続き
学科だけ合格している場合は、団体を変えて実技を受けるときも、番号・免除期限・申請を確認します。日本FP協会では、きんざいの学科合格を使う免除は可能ですが、きんざいの別の実技を「資産設計提案業務の合格」として免除することはできません。
一部合格を使う人は、合格した試験の年度と正式な実技科目を記録します。免除期限と申請先を整理してから、残る科目の教材と受検日を決めます。
決済後の科目変更は、日時や会場の変更とは扱いが違います。日本FP協会の要綱ときんざいの要綱で、キャンセルや再申請の方法と手数料を確かめます。何度でも無料で実技を入れ替えられる前提で申し込まないでください。
2026年10月29日に確認した、きんざいの法令基準日案内では、2026年6月1日〜2027年2月28日の2級・3級CBTは2026年4月1日基準とされています。未掲載の期間には、この基準日をそのまま当てはめません。古い公開問題の法律上の答えを次の受検月に適用せず、受ける団体の当該期間の案内と教材改定を確認します。
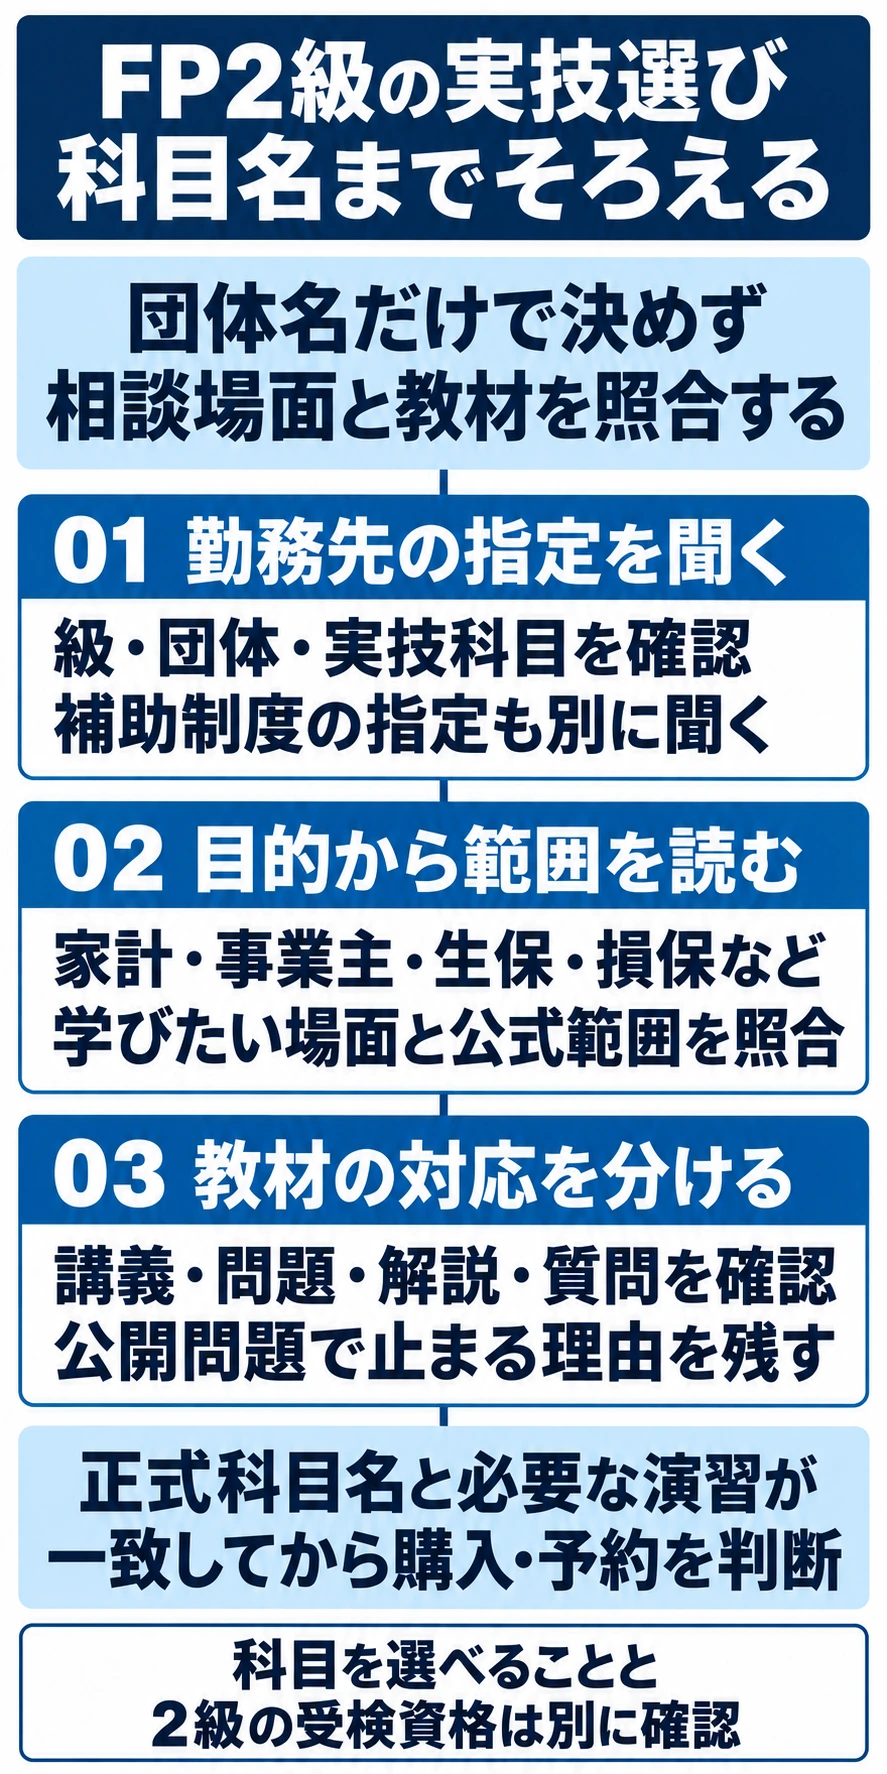
家計や仕事の相談に生かしたい分野が見えると、学ぶ科目も決めやすくなります。実技の正式名に合う教材なら、解説を使いながら資料を読んで答える練習を進められます。必要な解説や質問支援を講座で補う方法もあります。
制度・公開問題の情報は2026年10月1日時点です。自作練習は実在の家計や公式問題の改変ではなく、資料と計算の関係を学ぶための例です。
書いて整理したい方には、FP実技の団体・正式科目・教材 記入票(PDF)も使えます。