連結タイムテーブルは、取得時から各期末までの子会社の純資産を整理する表です。この例では利益剰余金に当期利益を足し、配当を引いて残高をつなぎます。非支配株主持分は純資産と持分割合から求められます。ただし子会社の個別の利益剰余金を、そのまま開始仕訳に入れるわけではありません。
ここでは取得時から2期末までを一つの数値例で追います。のれんや内部売買を含まない学習用の仮定です。基本表から連結修正仕訳へ戻ると、開始仕訳の利益剰余金が430になる理由まで説明できます。
取得時の純資産1,000を、親会社80%と非支配株主20%に分ける
親会社をP社、子会社をS社とします。P社はX0年3月31日にS社の株式80%を800で取得し、その時点で支配を獲得したという設定です。
取得時のS社は資本金600、利益剰余金400で純資産1,000です。P社の持分は80%、非支配株主は20%で途中の変動はありません。取得原価800は1,000×80%と一致するためのれんは0です。
第1期はX0年4月1日〜X1年3月31日で利益200、配当総額50です。第2期はX1年4月1日〜X2年3月31日で利益160、配当総額60とします。金額はすべて同じ単位です。
評価差額・資本剰余金・税効果・持分変動・内部売買・その他の純資産変動はなく、各社の決算日は同じという条件です。
この例の純資産は、資本金と利益剰余金の合計です。ほかの項目を省いているため、2行で残高を追えます。実際の設問に別の資本項目や評価差額があれば、その分も表へ加える必要があります。
連結では、親会社の投資と対応する子会社の資本を相殺し、親会社に帰属しない資本を非支配株主持分として区別します。基本的な扱いは企業会計基準第22号の第23項・第26項で確認できます。
利益を足し配当を引くと、純資産は1,000・1,150・1,250になる
表の「S社の残高」には資本金・利益剰余金・純資産合計を並べます。S社の個別の残高を追う欄なので、親会社の利益剰余金や連結修正仕訳の金額とは分けて書きます。
| 時点 | S社の残高 | 持分の内訳 |
|---|---|---|
| 取得時 X0/3/31 | 資本金 600 利益剰余金 400 純資産合計 1,000 | うち非支配株主持分20% 200 うち親会社に帰属する持分80% 800 |
| 第1期末 X1/3/31 | 資本金 600 利益剰余金 400+200−50=550 純資産合計 1,150 | うち非支配株主持分20% 230 うち親会社に帰属する持分80% 920 |
| 第2期末 X2/3/31 | 資本金 600 利益剰余金 550+160−60=650 純資産合計 1,250 | うち非支配株主持分20% 250 うち親会社に帰属する持分80% 1,000 |
第1期に増えた純資産は200−50=150です。この150を親会社分120と非支配株主分30に分けます。800+120=920と200+30=230を足すと、合計1,150に戻ります。
第2期に増えた純資産は160−60=100です。親会社分が80、非支配株主分が20になります。表の親会社持分は1,000になりますが、P社の帳簿にある子会社株式800を書き換えるわけではありません。
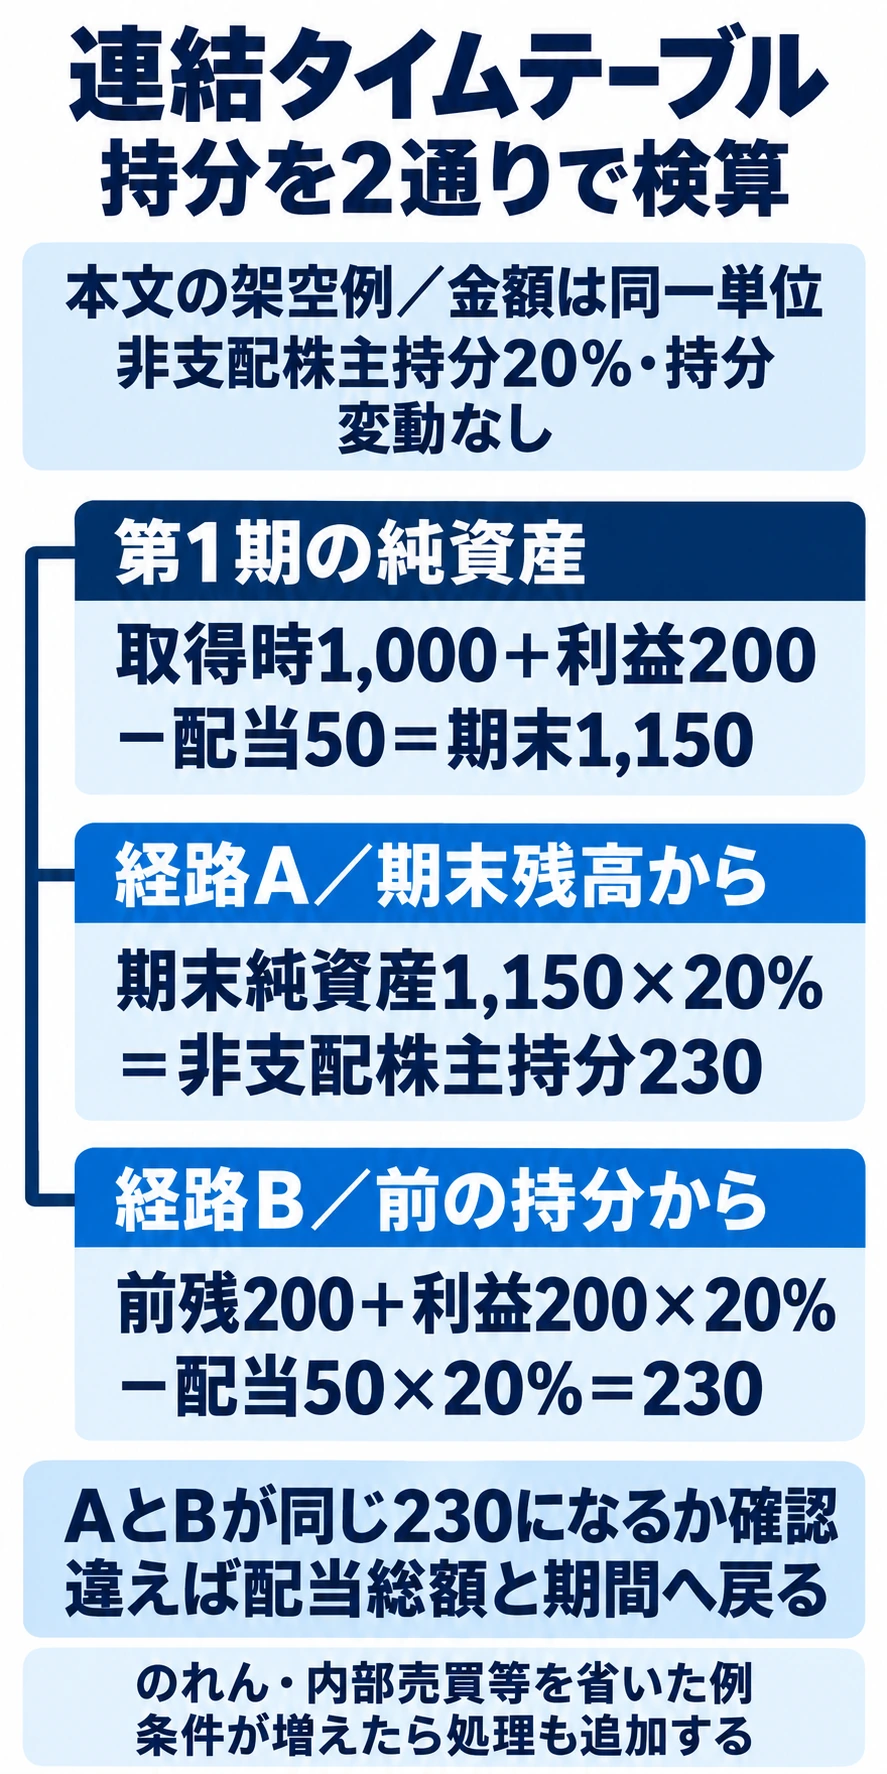
非支配株主持分は二通りで求められます。期末純資産の20%を計算する方法と、前期の残高へ当期利益の20%を足して配当の20%を引く方法です。この例では、どちらで求めても同じ金額になります。
第1期は1,150×20%=230です。前の残高から計算しても200+200×20%−50×20%=230になります。第2期も1,250×20%=250と、230+160×20%−60×20%=250が一致します。
S社の配当50を、そのまま非支配株主持分から引くわけではありません。外部の株主に渡るのは50×20%=10で、P社が受け取る40とは分けます。
第1期の配当50は、親会社40と非支配株主10に分かれる
次の仕訳は、連結財務諸表を作るための修正です。P社やS社の個別帳簿をこの表で直接書き換える処理ではありません。
| 処理 | 借方 | 貸方 |
|---|---|---|
| 取得時の投資と資本の消去 | 資本金 600 利益剰余金 400 | 子会社株式 800 非支配株主持分 200 |
| 第1期利益の非支配株主への配分 | 非支配株主に帰属する当期純利益 40 | 非支配株主持分 40 |
| 第1期配当の修正 | 受取配当金 40 非支配株主持分 10 | 利益剰余金 50 |
配当の修正ではP社が個別に計上した受取配当金40を消します。非支配株主持分は10減らします。S社側で配当により減った利益剰余金50を戻す貸方と対応させると、借方40+10と貸方50が一致します。
配当で連結グループの外へ出るのは10です。親会社が受け取った40を連結上の収益のまま残すと、S社の利益と重ねて数えることになるため、連結会社間の取引として修正します。
第2期の開始仕訳で消す利益剰余金は430になる
翌期も各社の個別財務諸表を出発点にするため、前期までの連結修正を開始仕訳として引き継ぎます。ここで使う利益剰余金当期首残高は、S社の個別残高550をそのまま入れる欄ではありません。
開始仕訳で消す利益剰余金は430です。取得時の400に、その後に増えた150のうち、非支配株主の分30を足します。資本金600+利益剰余金当期首残高430=子会社株式800+非支配株主持分230となり、貸借もそろいます。
前期までの資本連結を引き継ぐ仕訳です。
- 借方 資本金 600/利益剰余金当期首残高 430
- 貸方 子会社株式 800/非支配株主持分 230
430は、前期の修正を足しても確かめられます。取得時の消去400+非支配株主への利益配分40+受取配当金の消去40−配当修正の貸方50=430となり、先ほどの400+150×20%と一致します。
第2期の当期分は、非支配株主への利益配分32と、配当総額60の修正を別に処理します。配当の借方は受取配当金48と非支配株主持分12、貸方は利益剰余金60です。
第2期末の非支配株主持分は250です。第3期の開始仕訳で消す利益剰余金当期首残高は400+(650−400)×20%=450になります。開始仕訳には前期末の金額を引き継ぎ、当期末の金額と混ぜずに書きます。
配当だけを100へ変えると、非支配株主持分は242になる
同じ手順を別の条件へ使う練習です。完成表を見ずに第2期末の残高と次期の開始仕訳を計算すると、利益と配当の違いを理解できたかが分かります。
追加の練習では、第2期のS社配当だけを60から100へ変えます。第1期末までは同じまま、第2期末の利益剰余金・純資産・非支配株主持分・次期の開始仕訳を再計算します。
| 配当100に変えた追加練習の答え | 計算 |
|---|---|
| 第2期末利益剰余金 | 550+160−100=610 |
| 第2期末純資産 | 600+610=1,210 |
| 非支配株主持分 | 1,210×20%=242 230+32−20=242でも一致 |
| 第3期開始仕訳の利益剰余金当期首残高 | 400+(610−400)×20%=442 |
| 開始仕訳の貸借 | 600+442=800+242=1,042 |
配当が40増えた変更例では、非支配株主持分は8減ります。一方で利益は160のままです。非支配株主に帰属する当期純利益も32のまま変わりません。
550と430を取り違えたら、個別残高と開始仕訳を比べ直す
利益剰余金の550・650が合わないなら、どの期の利益と配当を使ったかを見直します。非支配株主持分の230・250が合わないなら、配当総額をそのまま引いていないかを見ます。開始仕訳に550を書いた人は、個別残高と消去額を分けて解き直します。数値が合った後は、投資を消す理由や利益を分ける理由も説明してみます。配当の仕訳をなぜ直すかも同じように確かめます。
解き直しでは誤った金額と取り違えた条件を残すと、復習する場所が絞れます。のれんや内部売買が加わる問題では、この簡略例に必要な行と仕訳を追加して学びます。
配当50のうち、非支配株主へ渡るのは20%の10です。50を全部引いてしまった場合は、この持分割合の計算だけを直せば表をつなぎ直せます。
解説を読んでも同じ箇所で止まる場合は、独学を続けるか質問・添削を足すかを考えます。追加するなら必要なものだけを選びます。簿記講座を検討するなら、簿記2級の通信講座比較で質問対象・教材範囲・期限を確認してください。
繰り返し練習の時間は、学習時間プランナーへ自分で測った残り作業時間を入れて調整できます。今回の練習にかかった時間を、連結全体や簿記2級全体の必要学習時間へ置き換えないようにします。
日本商工会議所の出題区分表の案内は、2027年3月31日までと、2027年4月1日以降の適用版を分けています。受験する日と教材の対応年度をそろえ、年の数字だけで新旧を判断しないでください。
2027年度確定版の商業簿記・会計学の区分表4頁では、連結会計の中に資本連結と非支配株主持分があります。のれんや連結会社間取引なども対象です。このページの練習はその一部に絞っているため、のれん・未実現利益・連結精算表などは次の教材で補います。
タイムテーブルと仕訳を行き来できると、数字を覚えるだけの学習から一歩進めます。質問するときも、個別残高・配当総額・持分のどこで迷ったかを伝えると必要な説明を受けやすくなります。
出典情報は2026年10月1日時点です。自作例は本文の限定条件に基づく計算であり、のれん償却などがある問題へそのまま当てはめるものではありません。
書いて整理したい方には、簿記2級の連結タイムテーブルが分からない|開始から配当までの作り方 回答用シート(PDF)と解き直し記録シート(PDF)も使えます。