一つの仕訳を間違えて答案の3欄が違ったなら、まずその仕訳を直します。下書きが正しく答案だけ違ったなら、転記の練習が必要です。模試の復習は誤答の数ではなく、最初に間違えた処理から始めると絞れます。手を付けなかった問題は解説を見る前に解き直すと、知識が足りなかったのか時間が足りなかったのかを考える手がかりになります。
自作の答案3例で、正しい処理と別の数値での再テストを説明します。得点は各模試の採点基準どおりに残します。原因を一つにまとめても、間違えた欄の減点を取り消すわけではありません。
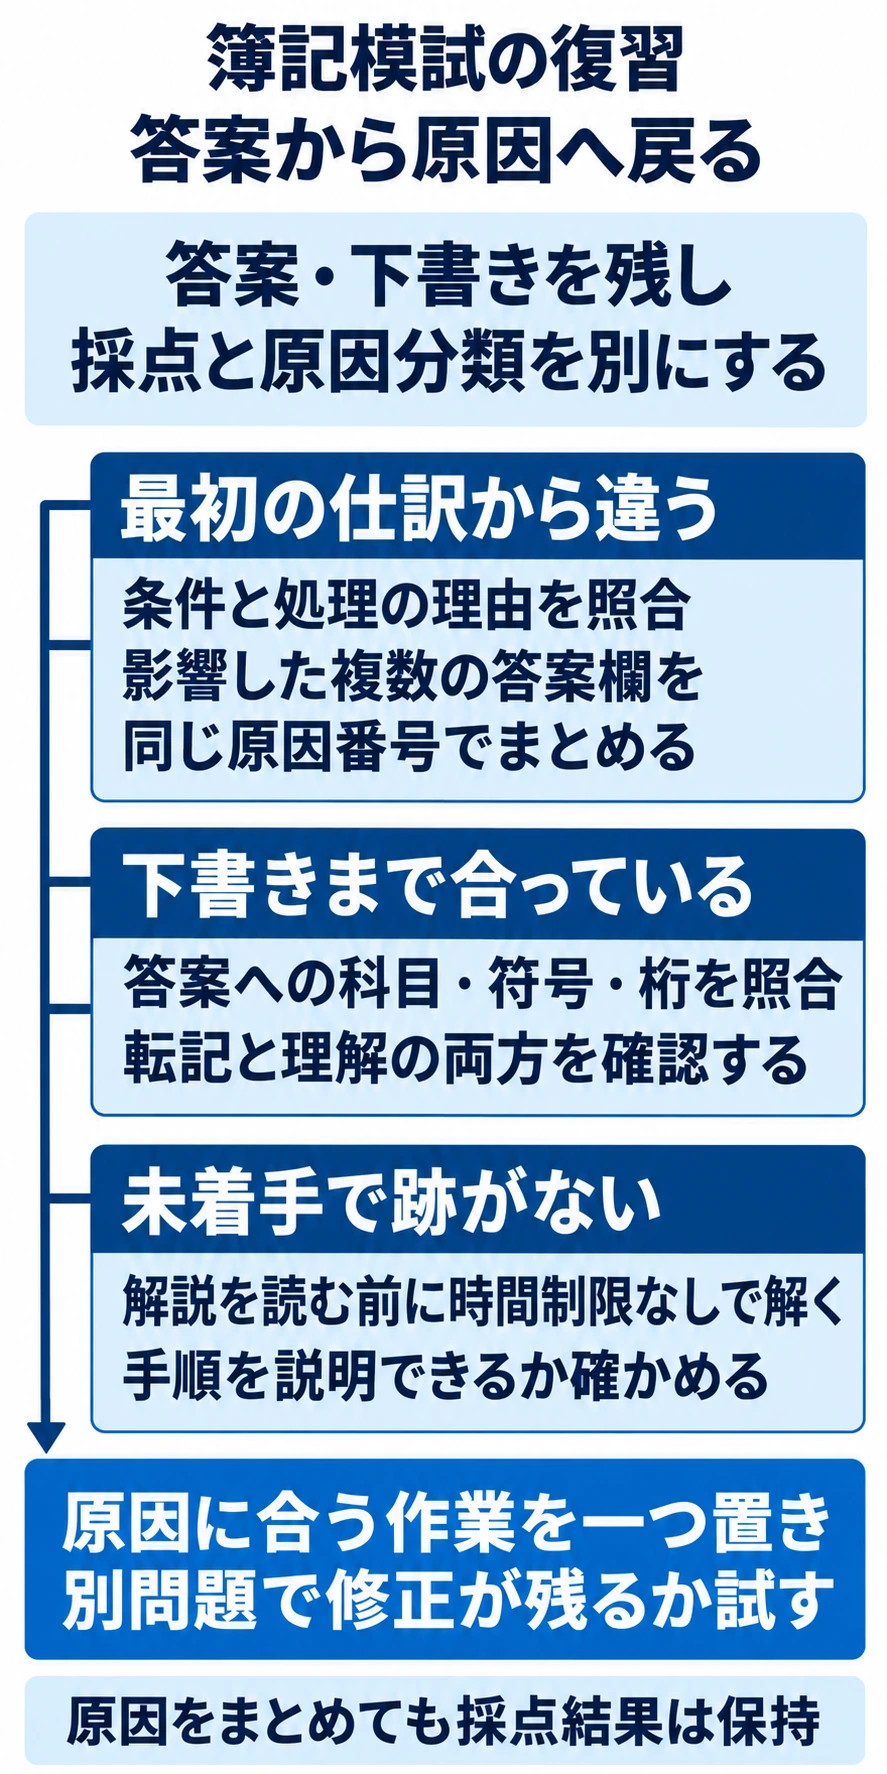
まず模試の採点表どおりに点数を足します。そのあと答案欄から下書きへ逆にたどり、最初に間違えた処理を探します。同じ仕訳や計算を出発点とする誤答には同じ原因番号を付けると、同じ説明を何度も読む復習を減らせます。
最初の仕訳から違うなら、知識や問題の条件に戻ります。仕訳後に足し合わせた金額が違うなら計算手順へ戻ります。下書きと答案が違うなら、正しく写せたかを見直します。桁を間違えるのも単位を理解していないためかもしれないので、書き間違いと決めずに下書きをたどります。
この分類は復習する場所を決めるためのものです。
答案例A 必要残高と繰入額の混同が3欄の誤りになる
次は公式問題や実在受験生の答案ではない自作例です。売掛金200,000円に2%の貸倒れを見積もり、貸倒引当金は差額補充法で設定します。
整理前の貸倒引当金は貸方残高1,000円で、他の増減はありません。調整前の利益は10,000円です。税金やほかの決算整理は考えません。求めるのは引当金の整理後残高と調整後利益、売掛金の純額です。
架空の誤仕訳は「借方 貸倒引当金繰入4,000円/貸方 貸倒引当金4,000円」です。200,000×2%=4,000円をそのまま追加額としたため、既にある1,000円まで重ねてしまっています。
| 答案欄 | 架空の誤答案 | 正しい完成値 |
|---|---|---|
| 貸倒引当金の整理後残高 | 1,000+4,000=5,000円 | 必要残高4,000円 |
| この調整後の利益 | 10,000−4,000=6,000円 | 10,000−3,000=7,000円 |
| 売掛金の純額 | 200,000−5,000=195,000円 | 200,000−4,000=196,000円 |
正しい繰入額は4,000−1,000=3,000円です。仕訳を「借方 貸倒引当金繰入3,000円/貸方 貸倒引当金3,000円」に直せば、整理後残高は1,000+3,000=4,000円となり、後ろの2欄もつながります。
この例では、期末に必要な4,000円を追加額と考えたことが誤りの出発点です。すでにある1,000円を引いて追加額を3,000円に直すと、利益と売掛金純額も正しく計算できます。三つの欄に共通する原因を一つ直す復習です。
答案例B 5,000円を50,000円と書いた場合は転記が課題
Aとは独立した問題です。外貨建売掛金1,000米ドルの帳簿価額が145,000円で、決算時の換算相場を1米ドル150円とします。為替予約などはなく、為替差益を答える設定です。
下書きには「1,000×150−145,000=5,000円」と正しく書けているのに、答案は50,000円になったとします。為替差益を5,000円へ直します。そのうえで下書きの結果と答案を並べ、入力した桁が同じかを確かめます。
この場合は為替換算の説明を読み直すより、下書きの5,000円を答案へ正しく写す練習が先です。ただし、なぜ利益になるか説明できないなら為替換算も復習します。転記と理解の両方に課題があるためです。
答案例C 未着手の原因は、解説なしの解き直しで絞る
これもA・Bとは独立した問題です。直接原価計算の単純化した例を使います。売上高1,200,000円から変動費800,000円と固定費300,000円を使い、貢献利益と営業利益を答えます。模試中は2欄とも未着手だったとします。
解説をまだ見ていなければ、時間を区切らず解いてみてください。貢献利益は1,200,000−800,000=400,000円、営業利益は400,000−300,000=100,000円です。
解説なしで2欄と理由を説明できれば、どの順に解いたかと時間の使い方が原因の候補です。計算が合っても貢献利益を説明できなければ、まだ理解しきれていないところが残ります。手順が分からない場合は、その範囲の説明から学び直す必要があります。
同じ問題は模試中に目にしているため、時間制限なしで解けても、別問題を時間内に解ける証明にはなりません。解説を先に読んだ問題では、自分で解けたかを判定できません。まだ解説を読んでいない類題で試します。
Cを解説なしで正解できた場合、今回の誤答・空欄6か所は三つの原因に分けられます。
この例ではAの3欄は必要残高と繰入額、Bの1欄は桁の転記、Cの2欄は着手順と時間配分へ整理できます。それぞれの原因に合う練習をします。
復習時間は解き直しにかかった時間と残った誤りに合わせて配分します。同じ説明を繰り返し読む前に、別の数値でも解けるかを試します。その結果で次に復習する箇所を決められます。
別の数字で処理できれば、同じ説明の読み直しを終えられる
前の答えを隠し、各問題を独立して解いてください。Aは仕訳と3欄、Bは下書きと最終答案、Cは式と所要時間を残します。
| 再テスト | 変更した条件 | 確認する答え |
|---|---|---|
| A 差額補充 | 売掛金300,000円、見積率1%、整理前の貸倒引当金は貸方600円。他の増減なし。調整前利益12,000円 | 必要残高3,000円、繰入2,400円。引当金残高3,000円、利益9,600円、売掛金純額297,000円 |
| B 為替換算 | 外貨建売掛金800米ドル、帳簿価額115,200円、決算時1米ドル146円。為替予約なし | 800×146=116,800円。為替差益1,600円。入力欄も1,600円になっているか |
| C 直接原価計算 | 売上高900,000円、変動費600,000円、固定費240,000円 | 貢献利益300,000円、営業利益60,000円 |
- Aで2,400円の繰入と3,000円の残高を区別でき、3欄も正しいなら、同じ説明の読み直しを終えて別論点へ移る
- Bの下書きは正しいのに入力が違ったなら、知識の復習とは別に最終答案の照合を続ける
- Cは自分で決めた時間内に完了し、式も説明できたか記録する。時間内に終わらなければ、読み取り・計算・転記のどこに時間を使ったかを次回測る
Aの再テストで仕訳を2,400円に直せても、売掛金純額を300,000−2,400=297,600円としたら別の誤りが残っています。売掛金から引くのは費用2,400円ではなく、整理後の引当金3,000円です。原因番号Aの記録をこの内容へ更新します。純額297,000円まで直してから、別問で同じ処理を試します。
連結で期首残高や配当の扱いがずれた場合は、タイムテーブルを作り直す練習へ進めます。取得時から2期末までをつなぎ、開始仕訳との違いを追えます。
材料の投入時点と加工の進み具合を取り違えた場合は、完成品換算量の練習が役立ちます。材料の投入時点と加工の進み具合を分けて解けます。
繰入額と残高の違いで止まる人には、途中式への質問支援が役立つ
答案と下書きは、最初に違った行を探すために残します。模試名・問題番号・誤りの原因・類題の結果を短く添えると、次の復習でも使えます。点数は手元の採点表どおりに記録し、非公開の本試験の配点は推定しません。
自分で間違えた原因を見つけ、別問題も直せたなら手元の教材で復習を続けられます。解説を読んでも必要額と繰入額の違いが分からない場合や、途中式のどこが違うか判断できない場合は、自分の途中式を講師に見てもらえる講座が役立ちます。
その場合は簿記2級の通信講座比較で、2級単独の対象範囲と質問回数・期限を確認してください。模試の得点だけで買い替えず、「自分の途中式について質問したい」など必要な支援を1文にしてから選びます。
確認資料と、この練習の限界
- 日本商工会議所 出題区分表 利用する模試の年度と範囲を照合
- 日本商工会議所 サンプル問題 原問題はリンク先で確認。本文の問題・答案・失点記録は自作
- 企業会計基準第10号 金融商品に関する会計基準 債権の貸倒引当金控除と貸倒見積高
- 外貨建取引等会計処理基準 外貨建金銭債権の決算時換算
確認日は2026年10月1日です。自作例の率や条件は学習用に設定しています。この小課題で誤りを直した後は、元の模試の答案と別の総合問題で、修正した手順を使えるか確かめてください。
書いて整理したい方には、解き直し記録シート(PDF)と模試の失点・選択式の根拠と配分(PDF)も使えます。