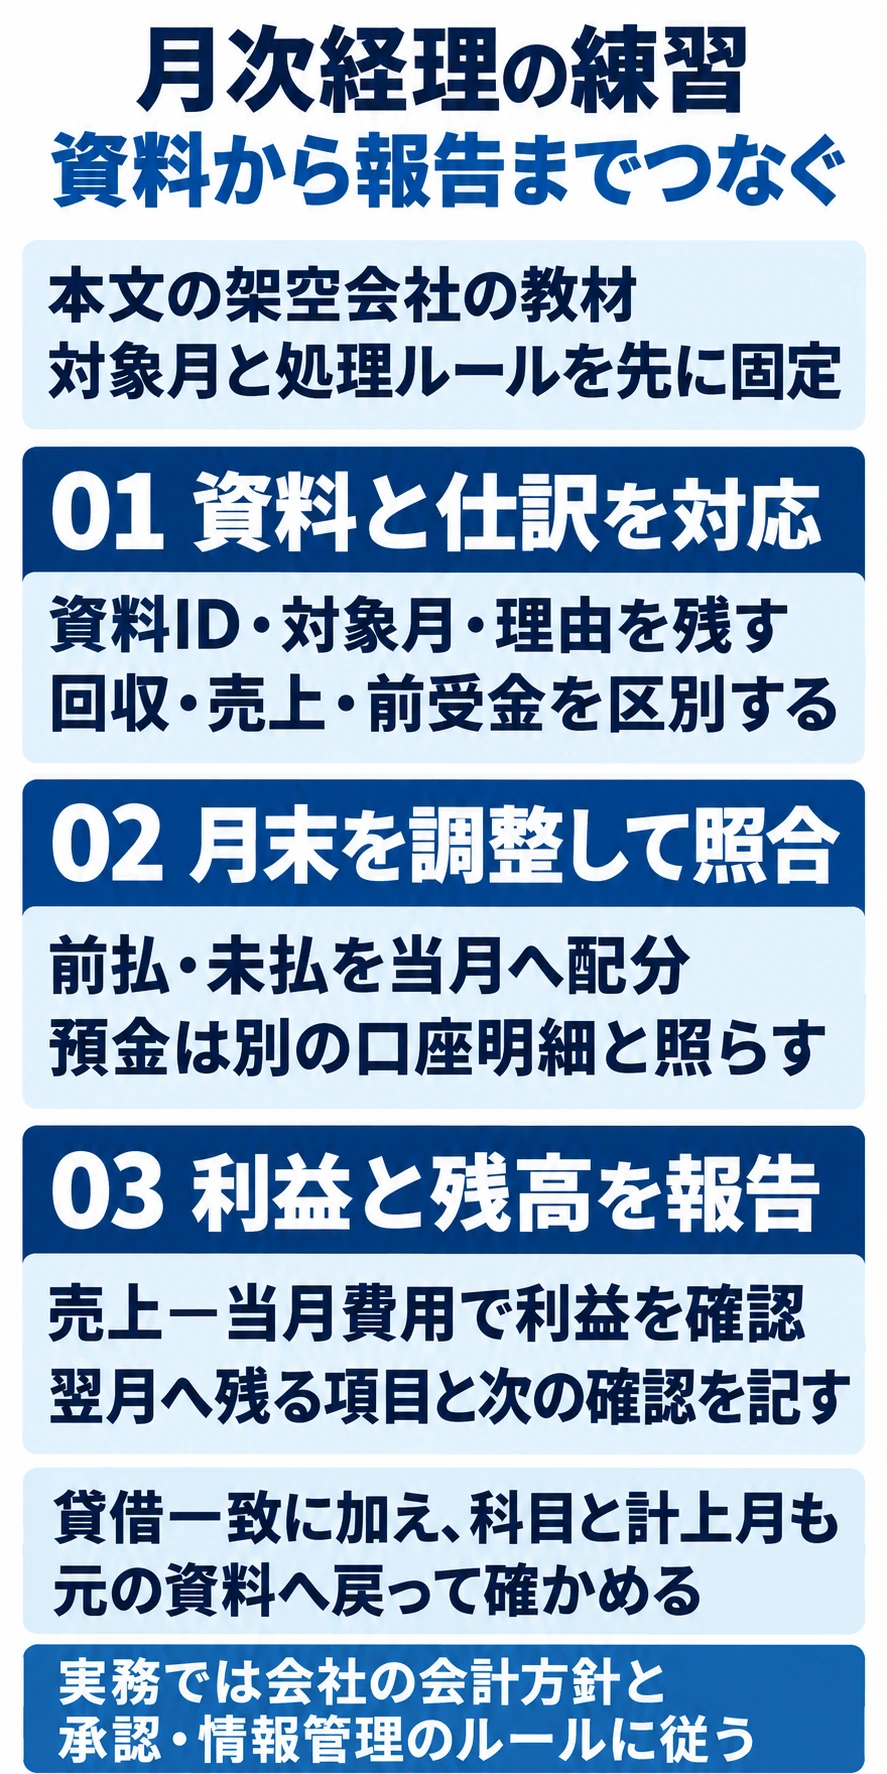
仕訳を覚えたら、請求書などの資料から月末の預金と利益を求める練習ができます。この教材では10月の資料11件を読み、10本の仕訳を作ります。自分で計算してから解答と比べ、貸借が一致するだけでは利益の正しさを確かめられない理由まで追っていきます。
サービス会社の取引を題材にした自作教材です。会社・証憑・金額は学習用の設定で、外部の会計ソフトを使わず紙と電卓で解けます。回答は折りたたんであるため、先に自分で計算できます。
10月の役務と費用を計上し、翌月分は分ける
締めるのは2026年10月1〜31日の1か月です。11月2日に届いた資料も、10月分なら今回の締めに使います。期首残高は正しいものとして与えるので、9月以前の仕訳を作り直す必要はありません。
期首残高は普通預金500,000円と売掛金100,000円が借方、資本金600,000円が貸方です。他の期首残高は0円とします。資本金は10月の売上や利益には含めません。
売上は単発役務を完了して顧客の検収が終わった日に計上し、費用は10月に使ったものへ配分します。保険料は10〜12月へ毎月12,000円ずつ配分し、入出金は同じ普通預金口座だけを使います。
表示額をそのまま記帳し、消費税・源泉税・法人税や給与は扱いません。棚卸、固定資産、減価償却も対象外です。税区分を簡略化した教材であり、実務の処理方法をそのまま示すものではありません。
基本的な考え方は、中小企業の会計に関する基本要領の4・10ページを参照しています。実際の会社では会計方針や契約、重要性、税務等によって処理が異なります。この簡略教材をそのまま業務帳簿へ適用しないでください。
資料11件には、前月回収・翌月前受・未記帳の見積もりがある
下表は請求書や契約書の内容を文章で置き換えた、教材用の証憑セットです。印影や実在企業の書式は使わず、必要な日付と内容だけを固定しています。
| ID・資料の日付 | 資料の組合せ | 読み取れる事実 |
|---|---|---|
| V01 10/3 | 入金明細・9月の売掛台帳 | 9月に計上済みの売掛金100,000円を全額回収 |
| V02 10/5 | 保険契約・支払明細 | 10〜12月の3か月分36,000円を支払う。月額は各12,000円 |
| V03 10/10 | 購入明細・支払明細 | 10月中に全て使う事務消耗品12,000円を購入し支払う |
| V04 10/18 | 作業完了確認・請求書 | 単発の役務を完了し、顧客が検収。代金240,000円は10/30払い |
| V05 10/22 | 受注契約・入金明細 | 11月に実施する単発役務の前受金60,000円を受領。10月は未着手 |
| V06 10/25 | 外注先の完了確認・支払明細 | 10月の外注作業が完了。90,000円を支払う |
| V07 10/30 | 入金明細 | V04の240,000円を全額回収 |
| V08 10/31 | 賃貸契約・支払明細 | 10月分の事務所家賃40,000円を支払う |
| A01 10月末 | V02の対象期間 | 保険のうち10月分を月次費用へ振り替える |
| A02 11/2受領 | 通信サービスの10月請求書 | 10/1〜31利用分15,000円。11/10支払予定、10月末には未払い |
| N01 10/29 | 見積書の控え | 11月の別案件120,000円を提案しただけ。受注・役務提供・入金はない |
資料には、10月の日常仕訳に使うものと月末に調整するものがあります。例えばA02は11月に届いても、使ったサービスは10月分です。この教材では10月の費用に入れ、支払前の金額を未払費用として残します。
資料IDごとに借方・貸方の科目と金額を書き、なぜ10月に計上するかも添えてください。仕訳を作らない資料は、記帳しない理由を書きます。
回答1 8本の日常仕訳と2本の月末調整
まず自分の仕訳を作ってから、下の回答を開きます。A02の帳簿対象日は10月31日、資料を受け取り実際に処理する日は11月2日という、2つの日付を分けて扱います。
10本の仕訳と、記帳しない資料の回答を開く
| 資料ID・帳簿対象日 | 借方・円 | 貸方・円 |
|---|---|---|
| V01 10/03 | 普通預金 100,000 | 売掛金 100,000 |
| V02 10/05 | 前払費用 36,000 | 普通預金 36,000 |
| V03 10/10 | 消耗品費 12,000 | 普通預金 12,000 |
| V04 10/18 | 売掛金 240,000 | 売上 240,000 |
| V05 10/22 | 普通預金 60,000 | 前受金 60,000 |
| V06 10/25 | 外注費 90,000 | 普通預金 90,000 |
| V07 10/30 | 普通預金 240,000 | 売掛金 240,000 |
| V08 10/31 | 地代家賃 40,000 | 普通預金 40,000 |
| A01 10/31 | 保険料 12,000 | 前払費用 12,000 |
| A02 10/31 | 通信費 15,000 | 未払費用 15,000 |
N01は見積書を出しただけで、受注もサービスの提供も入金もありません。そのため今回の仕訳はありません。12万円を売上や売掛金にせず、今後受注して仕事を行ったか確かめるための記録として残します。
V01の入金100,000円は、9月に売上へ計上した代金の回収です。10月の売上には重ねて入れません。V05の60,000円も、11月に行う仕事の前受金なので、まだ仕事をしていない10月の売上にはなりません。
V02は最初に36,000円を前払費用へ入れ、A01で10月分12,000円だけを保険料へ振り替えます。A02は10月の通信サービス15,000円を通信費に計上し、支払前の負債を未払費用に残します。
回答2 月末預金722,000円と利益71,000円は一致しない
仕訳を科目ごとに集めたら、預金残高を次の架空口座明細と比べます。自分の帳簿から同じ数字を写しても、記帳漏れの点検にはなりません。実務でも、金融機関の明細など別の資料と突き合わせます。
| 架空の口座明細 | 入出金・円 | 残高・円 |
|---|---|---|
| 10/1繰越 | 入出金なし | 500,000 |
| 10/3 | 入金 100,000 | 600,000 |
| 10/5 | 出金 36,000 | 564,000 |
| 10/10 | 出金 12,000 | 552,000 |
| 10/22 | 入金 60,000 | 612,000 |
| 10/25 | 出金 90,000 | 522,000 |
| 10/30 | 入金 240,000 | 762,000 |
| 10/31 | 出金 40,000 | 722,000 |
普通預金と残高の答えを開く
普通預金は500,000+100,000−36,000−12,000+60,000−90,000+240,000−40,000=722,000円です。V04の売上計上と、A01・A02の調整は、その時点で預金を動かさない点を確認します。
- 売掛金 0円。前月100,000円と当月240,000円を全額回収。
- 前払費用 24,000円。V02の36,000円から10月分12,000円を控除。11・12月分。
- 前受金 60,000円。V05。翌月に役務を行う義務が残る。
- 未払費用 15,000円。A02。10月利用分を11月10日に支払う予定。
残高の違いは、資料IDから仕訳をたどると原因を探せます。科目と金額に加え、何月の収益・費用かも比べることが大切です。差額を雑収入や雑損失で埋めるだけでは、元の記帳漏れや計上月の誤りが残ります。
次は期首残高と10本の仕訳を合算した、締切仕訳前の残高試算表です。借方・貸方は残高の向きを表し、収益を資本金へ振り替える等の締切処理はこの表では行っていません。
残高試算表と利益の回答を開く
| 科目 | 借方残高・円 | 貸方残高・円 |
|---|---|---|
| 普通預金 | 722,000 | — |
| 売掛金 | — | — |
| 資本金 | — | 600,000 |
| 前払費用 | 24,000 | — |
| 消耗品費 | 12,000 | — |
| 売上 | — | 240,000 |
| 前受金 | — | 60,000 |
| 外注費 | 90,000 | — |
| 地代家賃 | 40,000 | — |
| 保険料 | 12,000 | — |
| 通信費 | 15,000 | — |
| 未払費用 | — | 15,000 |
| 合計 | 915,000 | 915,000 |
10月の売上は240,000円、費用は12,000+90,000+40,000+12,000+15,000=169,000円です。税金等を扱わない今回の教材での月次差引利益は、240,000−169,000=71,000円になります。
月末資産は預金722,000円と前払費用24,000円の合計746,000円です。負債75,000円と、期首純資産600,000円に10月の利益71,000円を加えた671,000円の合計も746,000円になり、つながりを確認できます。
この月に増えた預金は722,000−500,000=222,000円で、利益71,000円とは151,000円違います。入金に前月分と前受金が含まれ、支払いや費用の時期もずれているためです。
利益71,000円に前月売掛金の回収100,000円と前受金60,000円を足し、増えた前払費用24,000円を引きます。未払費用として残った15,000円も足すと、預金が増えた222,000円につながります。この取引だけの増減説明で、法定のキャッシュ・フロー計算書ではありません。
貸借が一致していても、計上月の誤りは残る
試算表の左右が一致しても、売上や費用を正しい月に入れたとは限りません。仕訳を借方・貸方とも抜かした場合や、貸方を別の科目にした場合も、左右は一致します。次の例で、利益にどんな誤りが残るかを計算します。
A01・A02を両方落とした場合の利益と前払・未払残高を計算し、次にV05の貸方を前受金から売上へ変えた場合を比べます。
誤りを入れた結果を開く
A01・A02を両方落としても貸借は一致します。ところが利益は98,000円となり、正しい71,000円より27,000円多くなります。保険料12,000円と通信費15,000円を10月費用へ入れていないことが原因です。
前払費用は36,000円のまま残り、正しい24,000円より12,000円多くなります。未払費用は0円となり、本来残す15,000円が抜けます。利益だけでなく、この二つの残高も直す必要があります。
V05を売上にすると利益は131,000円です。正しい利益より60,000円多くなります。この場合も貸借は一致するため、前受金の裏付けとサービス提供時期を確認しなければ誤りを見逃します。
別の練習としてA02の10月通信費だけを18,000円に替えます。この場合の利益は68,000円です。未払のままなら預金722,000円は変わらないので、金額の変更がどの残高へ伝わったかまで説明してください。
月次報告には利益71,000円と預金722,000円を載せます。翌月以降に残る前払・前受・未払も伝えると、次に行う処理が分かります。次の例なら11月に必要な処理まで分かります。
- 10月売上240,000円、費用169,000円、差引利益71,000円。預金月末722,000円は架空口座明細と一致
- 翌月以降の保険24,000円、11月役務の前受金60,000円、11月支払予定の通信費15,000円が残る
- 11月は役務の完了、通信費の支払い、保険料12,000円の配分を確認する。見積のみの120,000円は10月に計上しない
報告は教材内の事実を根拠にします。実際の業務では、元の資料をどう保存するかと誰が承認するかを会社のルールに合わせます。締めた後にどう直すかや、社外へ出せない情報の扱いも同様です。
前払・前受・未払の理由を説明できたら、別の月次処理へ進める
日本商工会議所の簿記案内は、級ごとに基礎知識や適切な会計処理・分析の範囲を示しています。本稿は月次を一巡する限定演習で、日商簿記2級の工業簿記・連結会計等や、経理実務全般を終えた扱いにはしません。
受験も目指す場合は、公式の出題区分表で受験時期に合う範囲を確認します。2026年度は2027年3月31日までの試験へ対応する表、2027年度は4月1日以降の確定表が別なので、この教材の内容だけで試験対応を判断しないでください。
前払費用や未払費用の意味が分からなければ、基礎の説明に戻ってから同じ資料を解き直します。仕訳や期間配分を順に学びたい場合や、自分の誤りを質問したい場合は、その範囲を扱う講座を比べましょう。
期間配分で迷ったら、前払・未払・未収・前受を時系列で並べて練習します。お金が動いた日と費用・収益を計上する期間を分け、翌期の仕訳まで追います。
簿記2級の通信講座比較では、演習の対象と質問、教材期限をそろえて確認できます。3級の基礎だけが目的なら、2級講座へすぐ進まず、まず必要な範囲の教材を選んでください。
よくある質問
- この練習ができれば、経理経験として応募書類へ書けますか?
-
架空教材による学習は、企業の帳簿を扱った実務経験とは別です。応募時は自作・架空データによる演習であると明示し、どの処理と照合を説明できるかを伝えてください。
- 請求書が11月に来たら、11月の費用ですか?
-
今回のA02は10月のサービスと明示され、教材のルールでは10月へ計上します。実務では対象期間や会社の会計方針、金額の重要性などを確認し、到着日だけで決めないでください。
- 試算表が一致したら正解ですか?
-
一致しただけでは正解とはいえません。借方と貸方を両方抜かした場合や、科目や計上月を間違えた場合も一致します。証憑と科目ごとの残高を比べ、売上・費用を入れた月も確かめます。
- 実際の会社データを使って練習した方がよいですか?
-
許可なく会社の帳簿や顧客情報を持ち出さないでください。まず本稿のような架空データで練習し、業務の資料は会社の承認と管理ルールの範囲で扱います。
編集・教材作成 学びを選ぶ。勘定残高、貸借の合計、利益と預金増減の関係を検算しています。実務で処理するときは、会社の会計方針と担当者の確認に従ってください。
書いて整理したい方には、簿記を実務練習につなげるには?架空の月次経理を一巡する教材 回答用シート(PDF)も使えます。