半年分60,000円の家賃を先に払っても、当期の費用にするのは当期に部屋を借りた分だけです。翌期分は前払費用として残します。反対に、当期の家賃をまだ払っていなければ、未払費用を計上して当期の費用に加えます。家賃のように、継続するサービスの代金と利用期間がずれたときの処理です。
家賃を受け取る側も同じ考え方です。まだ受け取っていない当期分は未収収益、先に受け取った翌期分は前受収益で整理します。ここでは6か月分60,000円の家賃を4つの立場から比べます。当期に当たるのは3か月なので、費用も収益も30,000円になります。
会計期間はX1年1月1日〜12月31日です。毎月同額の家賃を月割りし、支払・受取時に全額を支払家賃・受取家賃で記帳します。消費税・日割り・税務特例を扱わない自作の計算例です。
前払・未収は資産、未払・前受は負債になる
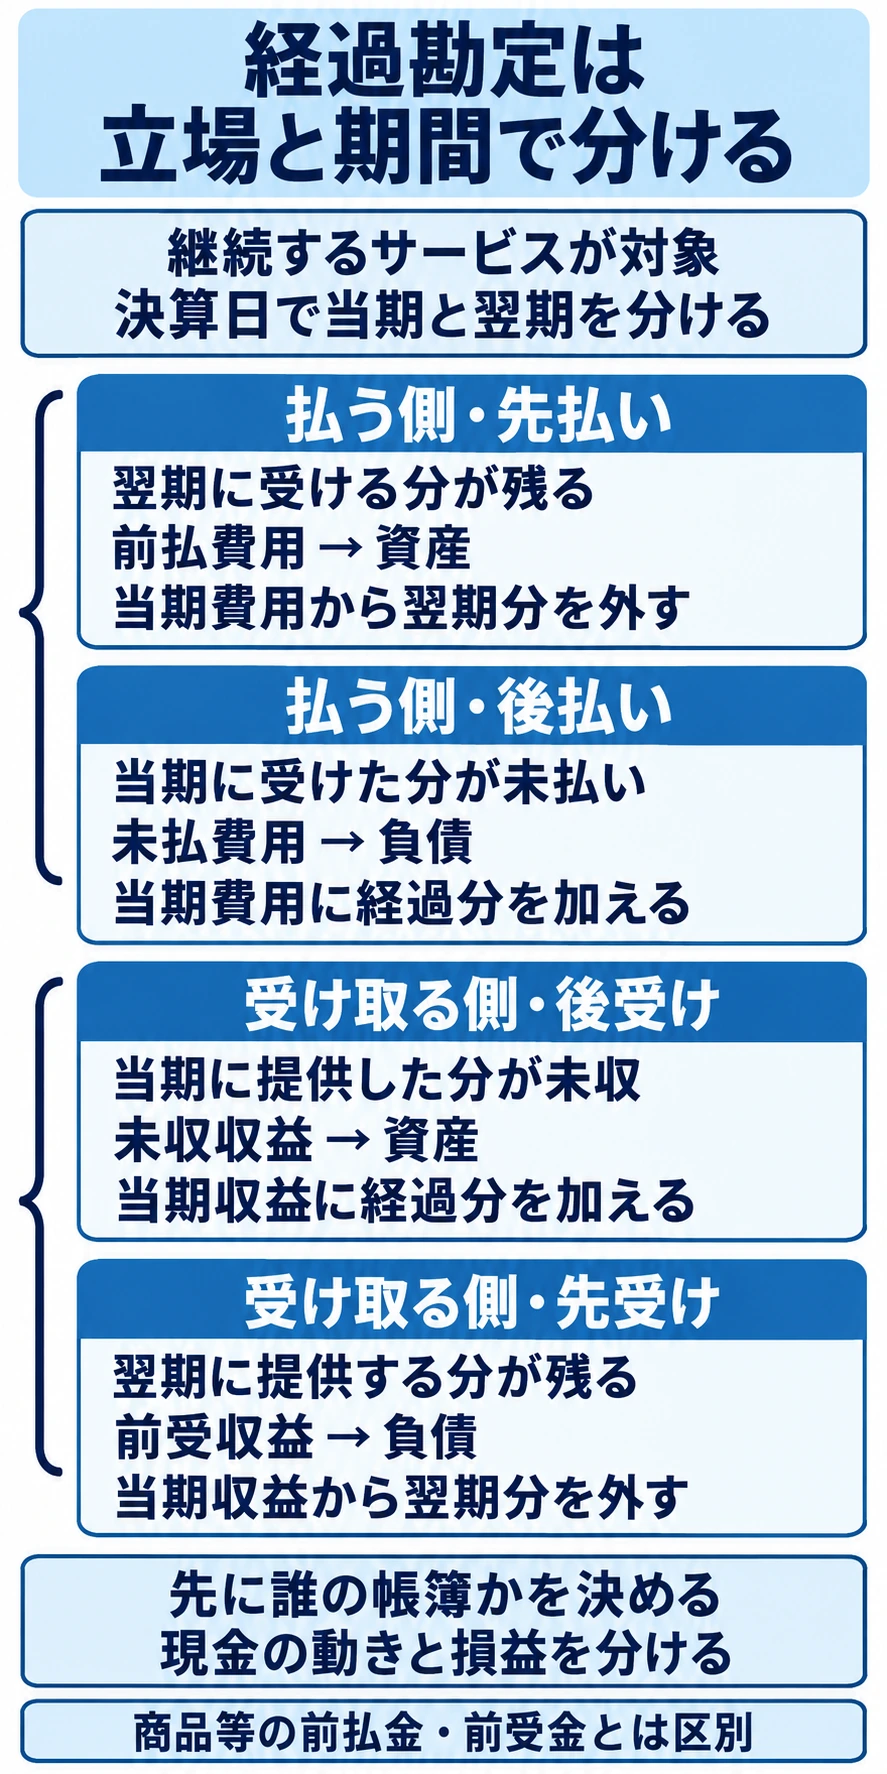
前払費用と未収収益は、サービスや代金をこれから受け取る分なので資産です。未払費用と前受収益は、代金を払う・サービスを提供する義務が残るため負債になります。中小企業の会計に関する指針の第30・31項も、継続するサービスの代金として4つを区別しています。
| 自分の立場 | 期末の状態 | 使う経過勘定 |
|---|---|---|
| 費用を負担する側 | 先に払った金額のうち、翌期に受けるサービスが残る | 前払費用(資産) |
| 費用を負担する側 | 当期に受けたサービスの代金を、まだ払っていない | 未払費用(負債) |
| 収益を得る側 | 当期に提供したサービスの代金を、まだ受け取っていない | 未収収益(資産) |
| 収益を得る側 | 先に受け取った金額のうち、翌期に提供するサービスが残る | 前受収益(負債) |
たとえば先に払った家賃には、翌期にも部屋を使える分が残ります。先に受け取った家賃には、翌期も部屋を貸す義務が残ります。同じ先払いでも、借りる側と貸す側では資産・負債が逆になります。
ここで扱うのは継続するサービスの経過勘定です。商品購入の手付金に使う前払金・前受金とは区別されます。
10月から3月の家賃は当期と翌期に30,000円ずつ分かれる
X1年10月1日〜X2年3月31日の家賃60,000円は、1か月10,000円です。契約変更や追加料金はないものとします。12月31日で区切ると、10〜12月の当期分と1〜3月の翌期分はそれぞれ30,000円になります。
先払いなら10月1日に全額を支払い、後払いなら翌年3月31日に支払います。現金の動く日が違っても、当期の3か月分30,000円は共通です。
4つの仕訳は当期の費用・収益を30,000円にそろえる
4つの仕訳は、当期の家賃を30,000円にそろえるために行います。記帳済みの60,000円から翌期分を引くか、まだ記帳していない当期分を足すかで仕訳の向きが決まります。
| 立場と日付 | 借方(円) | 貸方(円) |
|---|---|---|
| 例1 先払い|X1/10/1 | 支払家賃 60,000 | 現金 60,000 |
| 例1 決算整理|X1/12/31 | 前払費用 30,000 | 支払家賃 30,000 |
| 例2 後払い|X1年中 | 支払・記帳なし | 支払・記帳なし |
| 例2 決算整理|X1/12/31 | 支払家賃 30,000 | 未払費用 30,000 |
| 例3 後受け|X1年中 | 受取・記帳なし | 受取・記帳なし |
| 例3 決算整理|X1/12/31 | 未収収益 30,000 | 受取家賃 30,000 |
| 例4 先受け|X1/10/1 | 現金 60,000 | 受取家賃 60,000 |
| 例4 決算整理|X1/12/31 | 受取家賃 30,000 | 前受収益 30,000 |
例1 先払いは翌期分を前払費用へ移す
借りる側がX1年10月1日に60,000円を現金で払い、全額を支払家賃として記帳したとします。決算では翌期の1〜3月分30,000円を、当期の費用から外します。
当期の支払家賃は60,000−30,000=30,000円です。前払費用30,000円は、翌期にサービスを受ける分として資産に残ります。
例2 後払いは当期分を未払費用に計上する
契約期間と総額は同じまま、支払日だけをX2年3月31日へ変えます。X1年中には支払いも記帳もないため、決算で10〜12月分30,000円を当期費用に加えます。
当期の費用は0+30,000=30,000円です。未払費用30,000円は、当期に受けたサービスについて後から払う分なので負債に残ります。
決算で加えるのは、サービスを受け終えた10〜12月の3か月分です。まだ受けていない翌期1〜3月分まで加えると、当期の費用が30,000円多くなってしまいます。
例3 後で受け取る側は当期分を未収収益に計上する
今度は同じ後払い契約を、家賃を受け取る側から見ます。X2年3月31日に60,000円を受け取るため、決算では提供済みの10〜12月分30,000円を収益へ加えます。
当期の受取家賃は0+30,000=30,000円です。未収収益30,000円は、既に提供したサービスの対価を受け取る分として資産に残ります。
例4 先に受け取る側は翌期分を前受収益へ移す
貸す側がX1年10月1日に60,000円を受け取り、全額を受取家賃として記帳した場合です。まだ提供していない翌期の1〜3月分30,000円を、当期収益から外します。
当期の受取家賃は60,000−30,000=30,000円です。お金は既に受け取っていても、翌期にサービスを提供する分が残るので、前受収益は負債になります。
4例の当期損益はいずれも30,000円です。先払いの例では現金が60,000円減り、前払費用が30,000円増えます。資産全体の減少30,000円が当期費用と対応します。
翌期首の再振替で残り3か月分を翌期へつなぐ
再振替は、翌期首に決算整理仕訳の借方と貸方を入れ替える方法です。その後の支払いや受取りを通常どおり記帳すると、翌期分の費用・収益だけが残ります。問題に処理方法や勘定科目の指定がある場合は、その指定が優先されます。
| X2年1月1日の再振替 | 借方 | 貸方 |
|---|---|---|
| 例1 | 支払家賃 30,000 | 前払費用 30,000 |
| 例2 | 未払費用 30,000 | 支払家賃 30,000 |
| 例3 | 受取家賃 30,000 | 未収収益 30,000 |
| 例4 | 前受収益 30,000 | 受取家賃 30,000 |
先払いの例1と先受けの例4では、この契約のお金を翌期にもう一度払ったり受け取ったりしません。再振替で翌期へ移った家賃30,000円が、1〜3月の3か月分になります。
後払いの例2は、3月31日に支払家賃60,000/現金60,000と記帳します。再振替で貸方に入れた30,000円を差し引くと、翌期の家賃費用は60,000−30,000=30,000円です。当期と翌期の合計も60,000円になります。
後受けの例3は、3月31日に現金60,000/受取家賃60,000と記帳します。再振替で借方に入れた30,000円を差し引くと、翌期の受取家賃は60,000−30,000=30,000円です。こちらも2期の合計は60,000円になります。
12月開始なら前払・前受は5万円、未払・未収は1万円
契約期間をX1年12月1日〜X2年5月31日に変えると、当期は1か月で翌期は5か月です。6か月60,000円・12月末決算は同じなので、前払・前受には翌期5か月分50,000円、未払・未収には当期1か月分10,000円を使います。
| 4つの立場・入出金 | 決算で調整する金額 | X1年12月31日の仕訳 |
|---|---|---|
| 12/1に先払いした借りる側 | 翌期5か月=50,000 | 前払費用50,000/支払家賃50,000 |
| 翌5/31に後払いする借りる側 | 当期1か月=10,000 | 支払家賃10,000/未払費用10,000 |
| 翌5/31に後で受け取る貸す側 | 当期1か月=10,000 | 未収収益10,000/受取家賃10,000 |
| 12/1に先に受け取る貸す側 | 翌期5か月=50,000 | 受取家賃50,000/前受収益50,000 |
この4例でも当期の費用・収益はすべて10,000円です。先に払うか後で払うか、先に受け取るか後で受け取るかで、経過勘定に入る額は変わります。どの払い方でも、当期に受けたサービスの分だけが当期の費用になります。貸す側も同様に、当期に提供した分だけが当期の収益です。
後払いを50,000円としたら期間の取り違え
12月開始の後払いで未払費用を50,000円とすると、翌期5か月分を当期へ入れたことになります。借方と貸方を入れ替えるだけでは直せません。当期1か月を選び直すと、支払家賃10,000円/未払費用10,000円です。
翌期首に再振替し、5月末に60,000円を払う方法なら、翌期費用は60,000−10,000=50,000円です。当期10,000円と合わせて60,000円に戻るので、期間配分も確認できます。
月数と科目のどちらで迷うかに合う解説を選ぶ
金額を間違えたときは、契約の開始月から終了月までを書き、12月31日の前後で月数を数え直します。金額は合っているのに借方と貸方が逆なら、当期の費用・収益を増やしたいのか減らしたいのかを先に考えると直しやすくなります。
期間配分を月末残高や利益までつなげて練習したい場合は、架空の月次経理を一巡する教材の保険料・通信費の調整を試せます。
自分で月数や仕訳を直せるなら、問題演習を続けられます。解説を読んでも直せない場合は、独学で続ける範囲と質問支援を足す判断が役立ちます。講座を使う場合は、3級を含む範囲・演習・質問条件が自分の苦手な部分に合うかで候補を絞れます。
試験範囲は日本商工会議所の出題区分表で、受験する年度に合う版を確認します。2027年3月31日までと4月1日以降で適用版が分かれるため、受験する時期に対応する教材で次の単元へ進めます。
よくある質問
- 前払費用は、なぜ費用なのに資産ですか?
-
期末では翌期に受けるサービスの分が残っているためです。今回の例では、当期の費用から外した30,000円を資産に置き、翌期へ引き継ぎます。
- 未払費用は、未払金と同じですか?
-
同じではありません。未払費用は、家賃のように継続して受けるサービスのうち、すでに受けた分でまだ払っていない金額です。未払金とは使う取引が違うので、問題の取引内容と指定された科目に従います。
- 決算整理では現金を使いますか?
-
今回の4例では使いません。決算日にお金が動くわけではなく、費用や収益を当期と翌期に分け直すだけだからです。現金を使うのは、実際に支払った日や受け取った日の仕訳です。
- 翌期首に逆仕訳をすれば、当期の決算が取り消されませんか?
-
翌期の帳簿で行う処理です。当期の確定した費用・収益をやり直すものではなく、翌期の通常の記帳と合わせて期間を重ねないために使います。
4つの科目を分ける軸は、支払う側か受け取る側かと、当期のサービスか翌期のサービスかです。検算では当期の費用・収益を月数に戻します。10月開始なら3か月分30,000円、12月開始なら1か月分10,000円になれば期間の配分が合っています。
一次資料の確認日は2026年10月1日です。金額・契約・仕訳は自作の学習例で、実際の決算や税務申告では契約と会計・税務上の取扱いが基準になります。
書いて整理したい方には、簿記3級の前払・未払・未収・前受|4つの経過勘定を時系列で解く 回答用シート(PDF)も使えます。