借方は左、貸方は右です。資産・費用の増加は借方、負債・純資産・収益の増加は貸方に記録します。取引で増えたもの・減ったものを科目に分けると、現金以外の科目でも左右を選べます。
ここでは同じ会社の12取引を順番に仕訳します。現金を受け取っても、売上・借入れ・掛代金の回収では相手の科目が違います。最後に現金315,000円・売掛金10,000円・借入金50,000円が残るまでを追うと、この違いがつかめます。
科目の分類が分かれば借方・貸方を選べる
資産・費用は増えたときに左へ、負債・純資産・収益は増えたときに右へ書きます。減ったときは逆です。たとえば現金は資産、借入金は負債です。科目がどの分類に入るか分かれば、増減に応じて左右が決まります。
| 分類・今回の科目 | 増加・発生したとき | 減少したとき |
|---|---|---|
| 資産 現金・売掛金・備品 | 借方 | 貸方 |
| 負債 買掛金・借入金 | 貸方 | 借方 |
| 純資産 資本金 | 貸方 | 借方 |
| 収益 売上 | 貸方 | 借方 |
| 費用 仕入・支払家賃・支払利息・給料 | 借方 | 貸方 |
現金が増えると借方になるのは、現金が資産だからです。反対側は取引によって変わります。売ったなら売上、借りたなら借入金、以前の掛代金を回収したなら売掛金の減少になります。
商品の売買は三分法で記録します。購入時に仕入勘定へ記録し、売上時に原価を振り替える方法は使いません。この例では期首・期末の商品がないため、仕入合計を売上原価として損益を計算できます。
同じ会社の12取引を仕訳する
- 開始時の各勘定残高は0。1の出資から12までを順に処理する
- 4・5で仕入れた商品は6・7で全て販売し、期首・期末の商品はない
- 税金・減価償却・前払未払などの決算整理は、この練習では考えない
- 備品は事業で継続使用する資産として扱う。販売用の商品ではない
| 番号 | 取引 |
|---|---|
| 1 | 株主から現金300,000円の出資を受け、全額を資本金とした |
| 2 | 銀行から現金80,000円を借り入れた |
| 3 | 事業で使う備品40,000円を現金で買った |
| 4 | 販売する商品20,000円を仕入れ、代金は掛けとした |
| 5 | 販売する商品40,000円を現金で仕入れた |
| 6 | 商品の一部を50,000円で売り、現金を受け取った |
| 7 | 残りの商品を30,000円で売り、代金は掛けとした |
| 8 | 7の売掛金のうち20,000円を現金で回収した |
| 9 | 4の買掛金のうち10,000円を現金で支払った |
| 10 | 当月分の家賃8,000円を現金で支払った |
| 11 | 2の借入金の元本30,000円と、その利息1,000円を現金で支払った |
| 12 | 当月分の給料6,000円を現金で支払った |
取引11は元本の返済と利息の支払いに分かれます。借方が2科目でも金額の合計は貸方と一致します。答えを隠して解く場合は、各取引の科目・分類・増減をメモすると迷った場所が分かります。
12取引の仕訳と分類を開く
| 番号・仕訳の理由 | 借方(円) | 貸方(円) |
|---|---|---|
| 1 資産が増える/純資産が増える | 現金300,000 | 資本金300,000 |
| 2 資産が増える/返す義務である負債が増える | 現金80,000 | 借入金80,000 |
| 3 資産が増える/別の資産が減る | 備品40,000 | 現金40,000 |
| 4 仕入を計上/負債が増える | 仕入20,000 | 買掛金20,000 |
| 5 仕入を計上/資産が減る | 仕入40,000 | 現金40,000 |
| 6 資産が増える/収益が発生する | 現金50,000 | 売上50,000 |
| 7 代金を受け取る権利が増える/収益が発生する | 売掛金30,000 | 売上30,000 |
| 8 資産が増える/別の資産が減る | 現金20,000 | 売掛金20,000 |
| 9 負債が減る/資産が減る | 買掛金10,000 | 現金10,000 |
| 10 費用が発生する/資産が減る | 支払家賃8,000 | 現金8,000 |
| 11 負債が減る+利息の費用/資産が減る | 借入金30,000 支払利息1,000 | 現金31,000 |
| 12 費用が発生する/資産が減る | 給料6,000 | 現金6,000 |
8の回収では売掛金を減らし、売上は増やしません。11の元本返済は借入金を減らす処理で、利息1,000円だけが今回の支払利息です。
借入れと売上、回収と販売、元本と利息は別の取引
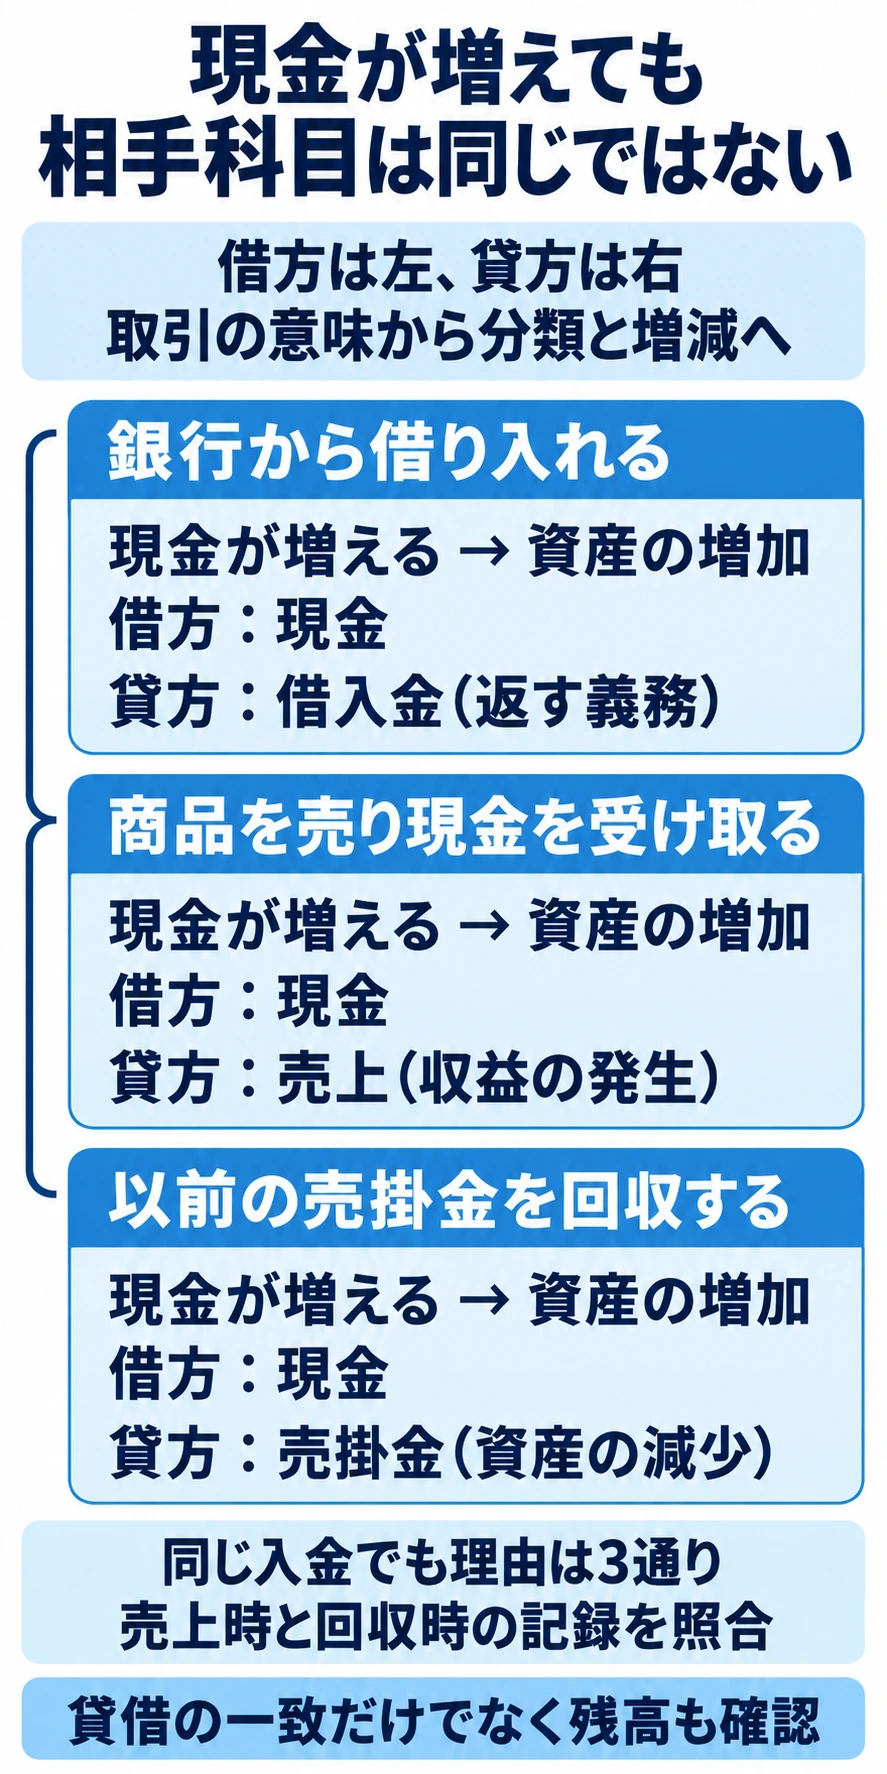
現金が増えるのは同じでも、反対側の科目は取引の意味で変わります。借りたお金には返す義務が残り、商品を売れば売上になります。掛代金を受け取る場合は、すでに売掛金に記録した分が現金へ変わります。
借入金の元本返済は負債を減らし、利息だけが費用になります。取引11の31,000円は元本30,000円と利息1,000円の合計です。全額を費用にすると利益が変わってしまいます。
12取引後は現金315,000円、利益5,000円になる
12取引後の現金は315,000円、利益は5,000円です。手元の現金には売上代金のほかに、株主の出資や銀行から借りたお金も入っています。利益は収益から費用を引くため、現金が増えた額とは別に求めます。
| 勘定 | 計算のつながり | 残高 |
|---|---|---|
| 現金 | 入金450,000−出金135,000 | 借方315,000円 |
| 売掛金 | 7の30,000−8の回収20,000 | 借方10,000円 |
| 備品 | 3の購入40,000 | 借方40,000円 |
| 買掛金 | 4の20,000−9の支払10,000 | 貸方10,000円 |
| 借入金 | 2の80,000−11の元本返済30,000 | 貸方50,000円 |
| 資本金 | 1の出資300,000 | 貸方300,000円 |
| 売上 | 6の50,000+7の30,000 | 貸方80,000円 |
| 仕入 | 4の20,000+5の40,000 | 借方60,000円 |
| 支払家賃・支払利息・給料 | 10・11・12の費用 | 借方8,000円・1,000円・6,000円 |
現金の入金450,000円は、300,000+80,000+50,000+20,000の合計です。出金135,000円は、40,000+40,000+10,000+8,000+31,000+6,000です。
収益は80,000円です。費用は60,000+8,000+1,000+6,000=75,000円なので、利益は80,000−75,000=5,000円になります。現金315,000円や出資後からの現金増加15,000円とは、数えているものが違います。
資産は現金315,000+売掛金10,000+備品40,000=365,000円です。負債60,000円と、出資300,000円に利益5,000円を加えた純資産を合わせても365,000円になります。資産=負債+純資産という関係でも検算できます。
貸借が合っていても借入金を売上にした誤りは残る
取引2を現金80,000円/売上80,000円と誤記しても、借方・貸方は一致します。他を正しく処理した場合の残高試算表も、両側470,000円でそろいます。左右の合計だけでは、借りたお金を売上として記録した誤りを見つけられません。
誤った記録では売上160,000円・費用75,000円となり、差額は85,000円に増えます。借入金には取引11の返済30,000円だけが借方に残ります。80,000円を借りて30,000円を返した取引なので、本来の負債は貸方50,000円です。
取引2を「現金80,000円/借入金80,000円」に直すと、売上は80,000円、利益は5,000円に戻ります。借入金も、80,000円を借りて30,000円を返した結果の50,000円になります。左右の合計だけでなく、取引後に何が残るかまで見るのが答え合わせの要点です。
金額が同じでも取引の意味が変われば科目が変わる
次の2問は元の12取引とは独立した練習です。相手科目を選ぶ理由まで説明できると、同じ金額に引っ張られずに仕訳を作れます。
取引先から現金20,000円を借りた場合は、現金20,000/借入金20,000です。同じ20,000円の入金でも、売掛金の回収ではなく返す義務が増えています。
借入元本30,000円と利息2,000円を現金で返した場合は、借方が借入金30,000・支払利息2,000、貸方が現金32,000です。元本で負債を減らし、利息だけを費用にする点は元の問題と同じです。
基礎の解説と問題演習を行き来して次の範囲へ進む
科目の分類と増減が分かれば、手持ちの3級教材でも次の仕訳を解く土台ができています。当期と翌期の費用・収益を分ける練習には、前払・未払・未収・前受の時系列演習も使えます。借入金と売上を分ける理由がまだ分からなければ、基礎講義や講師への質問でその部分を補えます。
将来2級まで続ける予定があり、3級からの講座も比較したい人は、簿記2級講座の単独・3級とのセット比較を確認できます。3級から学び直す人は、2級単独ではなく3級を含むセットが学習段階に合います。
仕訳の答え合わせでは、科目の分類と取引後の残高を組み合わせます。借りた80,000円から元本30,000円を返したので借入金が50,000円残る、と説明できれば科目と金額の両方を確かめられます。
資料と練習の範囲
- 日本商工会議所 出題区分表 2026年度は2022年度版、2027年度は2027年4月1日からの確定版を区別
- 2026年度適用の商業簿記区分(PDF) 3級の勘定記入・売掛金/買掛金・商品売買・固定資産・資本金等の位置を確認
- 日本商工会議所 サンプル問題 公式問題は元ページで確認。本記事の12取引と表は独自作成
資料の確認日は2026年10月1日です。12取引は学習用の例です。2027年度に変わる手形・小切手などの論点は、受験年度に合う教材で別に学ぶ範囲になります。
書いて整理したい方には、簿記3級の借方・貸方が分からないときは?12取引を分類して確かめる 回答用シート(PDF)も使えます。