1個に2.5kg使う製品を実際に1,000個作ったなら、標準数量は2,500kgです。予定が1,200個でも、予定分の3,000kgは使いません。材料費差異では、この標準数量と実際に使った量を比べます。価格と数量を分けて考えると、どちらの違いで原価が増えたり減ったりしたかが分かります。
ここでは直接材料費の自作例で、数量・価格・総差異と誤答の直し方を説明します。月初・月末仕掛品はなく当月投入分をすべて完成させ、標準側から実際側を引く方式です。プラスを有利、マイナスを不利とします。
実際1,000個に対応する標準数量は2,500kg
この問題では、予定生産量1,200個に対して実際に1,000個が完成しています。1個当たり標準消費量は2.5kg、標準価格は120円/kgです。実際には2,700kgを115円/kgで消費しました。実在企業や本試験のデータではない学習用の例で、材料の購入量ではなく消費量を使います。
標準数量は1,000個×2.5kg/個=2,500kgです。実際には2,700kg使っているため、実際の生産量に対する標準より200kg多く消費しています。
1,200個を掛けた3,000kgは、予定した生産量に対応する量です。この例では実際に完成した1,000個と条件をそろえて比較するため、3,000kgを使いません。
数量だけ変えた32万4,000円を間に置くと、二つの差異が分かる
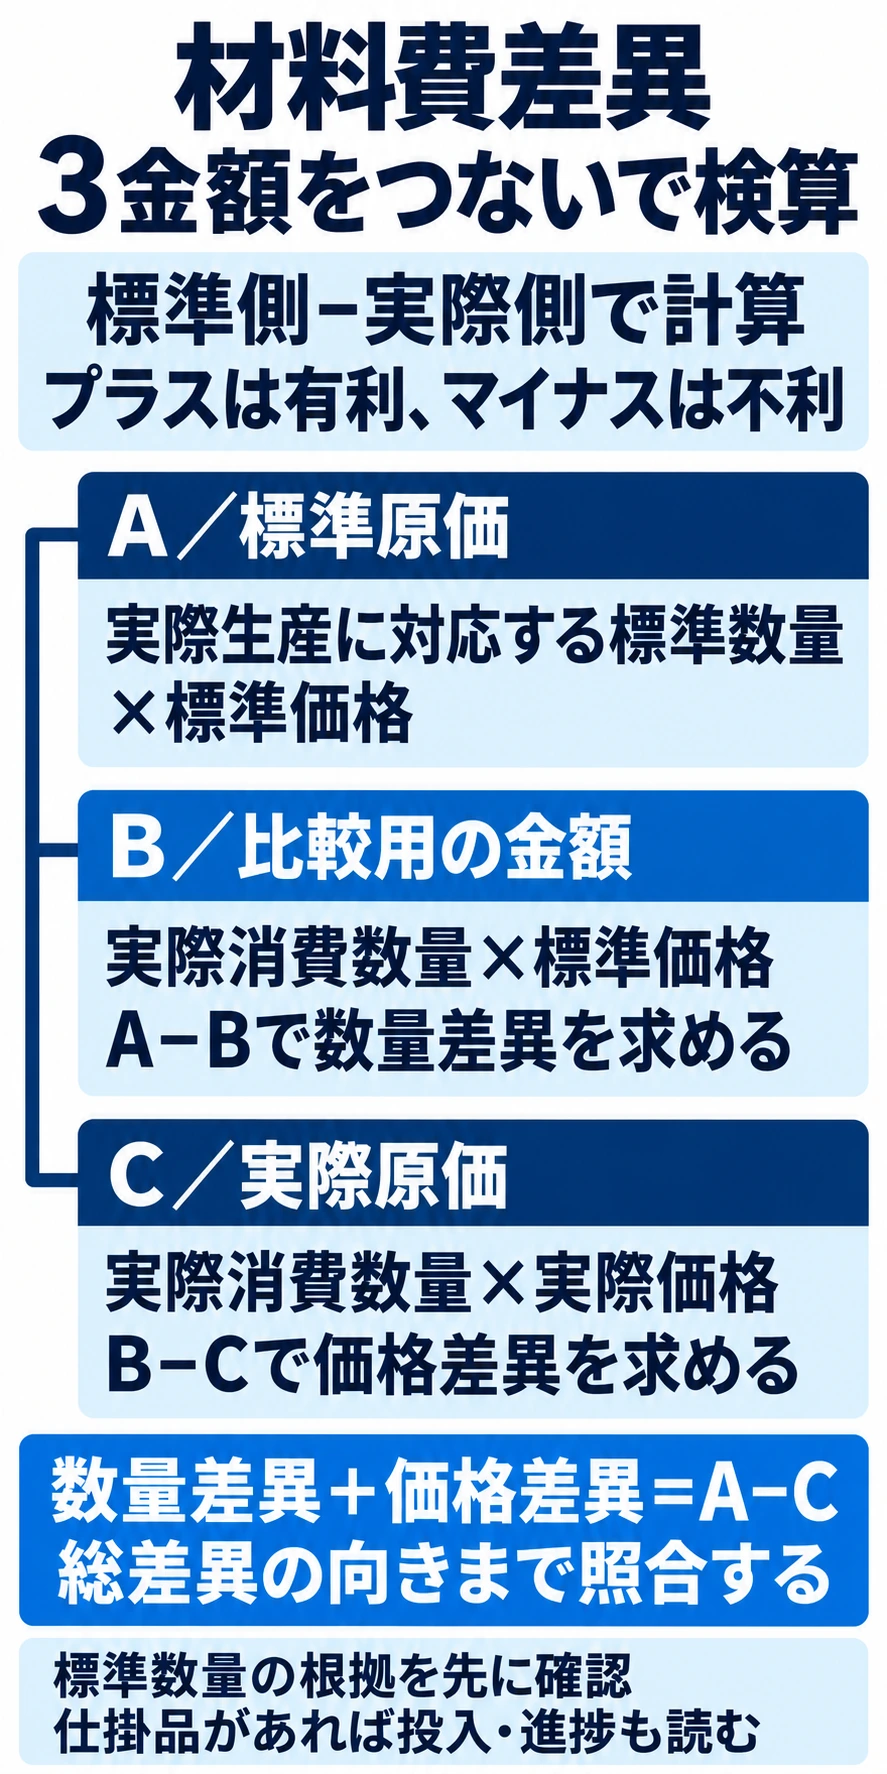
標準原価Aと実際原価Cを比べる前に、金額Bを計算します。実際に使った2,700kgに標準価格120円を掛けた金額です。Bを間に置くと、数量だけの違いと価格だけの違いを分けて追えます。
| 記号 | 計算 | 金額 |
|---|---|---|
| A 標準原価 | 2,500kg×120円/kg | 300,000円 |
| B 実際数量を標準価格で評価 | 2,700kg×120円/kg | 324,000円 |
| C 実際原価 | 2,700kg×115円/kg | 310,500円 |
AからBへの差は、価格を120円に固定したときの数量の違いです。BからCへの差は、数量を2,700kgに固定したときの価格の違いになります。
数量差異はA−B=300,000−324,000=−24,000円で不利です。式では(2,500−2,700)kg×120円/kgとなります。
価格差異はB−C=324,000−310,500=+13,500円で有利です。式では(120−115)円/kg×2,700kgです。総差異はA−C=300,000−310,500=−10,500円で不利になります。
数量差異と価格差異を足すと、−24,000+13,500=−10,500円です。A−BとB−CのBが相殺されてA−Cになるので、総差異とも一致します。
価格差異にはB・Cに共通する実際数量2,700kgを掛けます。2,500kgでは同じ数量で単価の違いを比べられません。原価計算基準の46(二)も、直接材料の価格差異には実際消費数量、数量差異には標準消費価格を用いる形を示しています。
3,000kgと出たら予定生産量を使っている。正しくは2,500kg
| 架空の誤答案 | 何が違うか | 直した結果と次の確認 |
|---|---|---|
| 標準数量3,000kg。総差異360,000−310,500=49,500円の有利 | 予定生産量1,200個を使用した | 標準数量を2,500kg、Aを300,000円に戻す。総差異は10,500円の不利 |
| 価格差異(120−115)×2,500=12,500円の有利 | 価格差異へ標準数量を掛けた | 実際数量2,700kgを使って13,500円の有利。誤答のままでは合計−11,500円となり総差異から1,000円ずれる |
| 総差異24,000+13,500=37,500円 | 不利と有利を同じ向きに足した | 符号付きで−24,000+13,500=−10,500円。数量の超過を価格低下が一部相殺している |
標準数量が3,000kgになったら、予定の1,200個ではなく実際の1,000個を使い直します。価格差異が12,500円になったら、Bの計算に戻ります。総差異が37,500円になったら、有利をプラス・不利をマイナスにして足し直します。
- 実際に1,000個作ったので標準数量は2,500kg。予定1,200個は使わない
- 200kgの超過を標準120円で評価すると24,000円の不利。実際2,700kgの単価が標準より5円低いため13,500円の有利
- 実際原価は標準原価を10,500円上回り、差異の合計も10,500円の不利になる
数字の符号と、経営上の良し悪しは分ける
別の教材が「実際−標準」で計算していれば、同じ例の総差異は+10,500円になります。引き算の順序が反対なら符号も反対ですが、実際原価が標準より10,500円多いという内容は同じです。
有利差異は、標準と比べて原価が下がったことを表します。仕入れや現場の判断を評価するには、材料の品質や生産条件も必要です。この例にはその情報がないため、安い材料を買ったことと使用量が増えたことの因果関係までは判断できません。
価格が125円になると、数量も価格も不利になる
最初の条件のうち、実際に消費した材料の価格だけを125円/kgへ変えます。実際に完成した1,000個と使った2,700kgは変えません。A・B・Cと2つの差異、総差異をもう一度求めてください。
Aは300,000円、Bは324,000円のままです。Cだけが337,500円になります。数量差異は−24,000円で、価格差異は−13,500円です。総差異は−37,500円となり、今度は両方が不利になります。
ここまで合ったら実際完成量を900個に変えます。実際に使った量は2,200kg、単価は125円/kgに変えて計算します。1個当たり標準消費量2.5kgと標準価格120円/kgは同じとし、標準数量から自分で作り直してください。
| 再テストの確認点 | 答えと理由 |
|---|---|
| 標準数量と3金額 | 2,250kg。A=270,000円、B=264,000円、C=275,000円 |
| 差異と合計 | 数量+6,000円の有利、価格−11,000円の不利。合計−5,000円でA−Cと一致 |
| 最初の問題との違い | 実際完成量に対する標準2,250kgより50kg少なく消費したため、数量差異は有利へ変わる |
標準数量の根拠と差異の向き、合計が一致する理由を説明できたら手元の別問題へ進みます。数字は合っていても説明に迷う場合は、標準数量を作るところから同じ手順で解き直します。
標準数量の出発点は、実際に完成した個数
誤った数量を使ってA・B・Cを計算しても、差異を足した結果だけは合ってしまうことがあります。最初に使うのは実際に作った個数と1個当たりの標準消費量です。この二つを掛けて標準数量を求めます。仕掛品がある問題では投入時点や進捗の条件も必要になり、今回の完成量×2.5kgをそのまま使うとは限りません。
月末仕掛品がある問題へ進む前に、材料の投入時点と加工の進み具合を別々に追う練習ができます。同じ仕掛品の個数でも、材料と加工で換算する数量が違う場合を比べます。
原価計算基準では標準価格に予定価格または正常価格を用います。呼び名だけで別の価格と決めず、問題が標準原価計算の消費材料を扱うのか受入時の差異を扱うのかが区別の基準です。
標準数量を求められ、別の数値でも差異を計算できるなら手元の教材で学習を続けられます。図や解説を読んでもBの金額を作れないなら、途中式を講師に質問できる講座が候補です。
追加の講座が必要なら、簿記2級の通信講座比較で2級単独の対象範囲・質問条件・受講期限を確認してください。今回の1論点だけで講座全体を買い直すと決めず、既に持つ教材や質問窓口で不足を埋められるかを先に確かめます。
- 企業会計審議会 原価計算基準 41(一)、44、46(二)。消費材料の差異分析を確認
- 日本商工会議所 簿記出題区分表 工業簿記2級の標準原価計算・差額の原因分析。2027年度も工業簿記・原価計算の区分変更なし
- 日本商工会議所 サンプル問題 公式問題はリンク先で確認。本記事の問題・誤答案・計算例は独自作成
制度・出題区分の確認日は2026年10月1日です。この自作教材は直接材料費の差異分析を対象としています。標準原価計算のほかの費目は、対応する教材で演習を続けてください。
書いて整理したい方には、簿記2級の材料費差異を取り違えない|標準数量と有利・不利を検算する 回答用シート(PDF)も使えます。