診断士一次の科目合格は、通常は翌年度と翌々年度に免除申請をして使えます。ただし、合格時の点数を次の試験に持ち越す制度ではありません。免除した科目を除き、その年に受ける科目だけで合否が決まります。残る5科目の底上げに時間が必要なら、合格済み科目を免除して集中する方法があります。
2027年度の最終的な申込条件は新しい試験案内が基準になります。以下の2027年度の例は現行ルールが続く場合の準備例です。災害による特例の対象者は通常の期限と扱いが異なります。
2026年の災害特例を申出済みなら、延長後の期限で考える
令和8年熊本地震の災害の影響で2026年度一次を受験できなかった申込者には、申出による免除期間の延長が案内されました。試験日のいずれかに1科目でも受験した人は対象外です。交通機関の運休や本人・家族の被災、災害対応業務などの条件があります。
対象となる2024年度科目合格者の期限は2027年3月31日から2028年3月31日へ延びます。2025年度科目合格者は2028年3月31日から2029年3月31日までへ延長される扱いです。延長は自動ではなく、対象者の申出による特例です。公式案内と所定の申出書には、申出期限を2026年10月27日の日付印までと記載しています。申出済みの場合は適用の扱いと延長後の期限を照合します。
以下の通常例は、この特例が適用されない人を前提にします。申出済みで適用の扱いが不明な場合は、通常の翌々年度だけで失効と決めずに事務局へ照会できます。対象・期間・手続きの公式PDFで確認できます。
通常の科目免除は翌年度と翌々年度に使える
| 科目合格年度 | 通常の免除申請が可能な年度 | 2027年度準備での見方 |
|---|---|---|
| 2024年度 | 2025・2026年度 | 通常は期限外。2027年度へ持ち越せない |
| 2025年度 | 2026・2027年度 | 現行ルールでは2027年度が最後 |
| 2026年度 | 2027・2028年度 | 現行ルールでは2027年度が1年目 |
免除を使わなかった年があっても、有効期間は延びません。2025年度に科目合格し、2026年度を受けなかった場合も、通常は2027年度までです。「一度も使っていないから2028年度に回す」という使い方はできません。
科目合格したかを決めるのは自己採点ではなく、試験実施機関が出した結果です。2026年度の結果照会や通知書のダウンロードは、公式試験ページでは2027年3月31日までと案内されているため、学習計画を作る際に履歴を手元へ残しておきましょう。
再受験で不合格でも、元の免除資格は期限まで残る
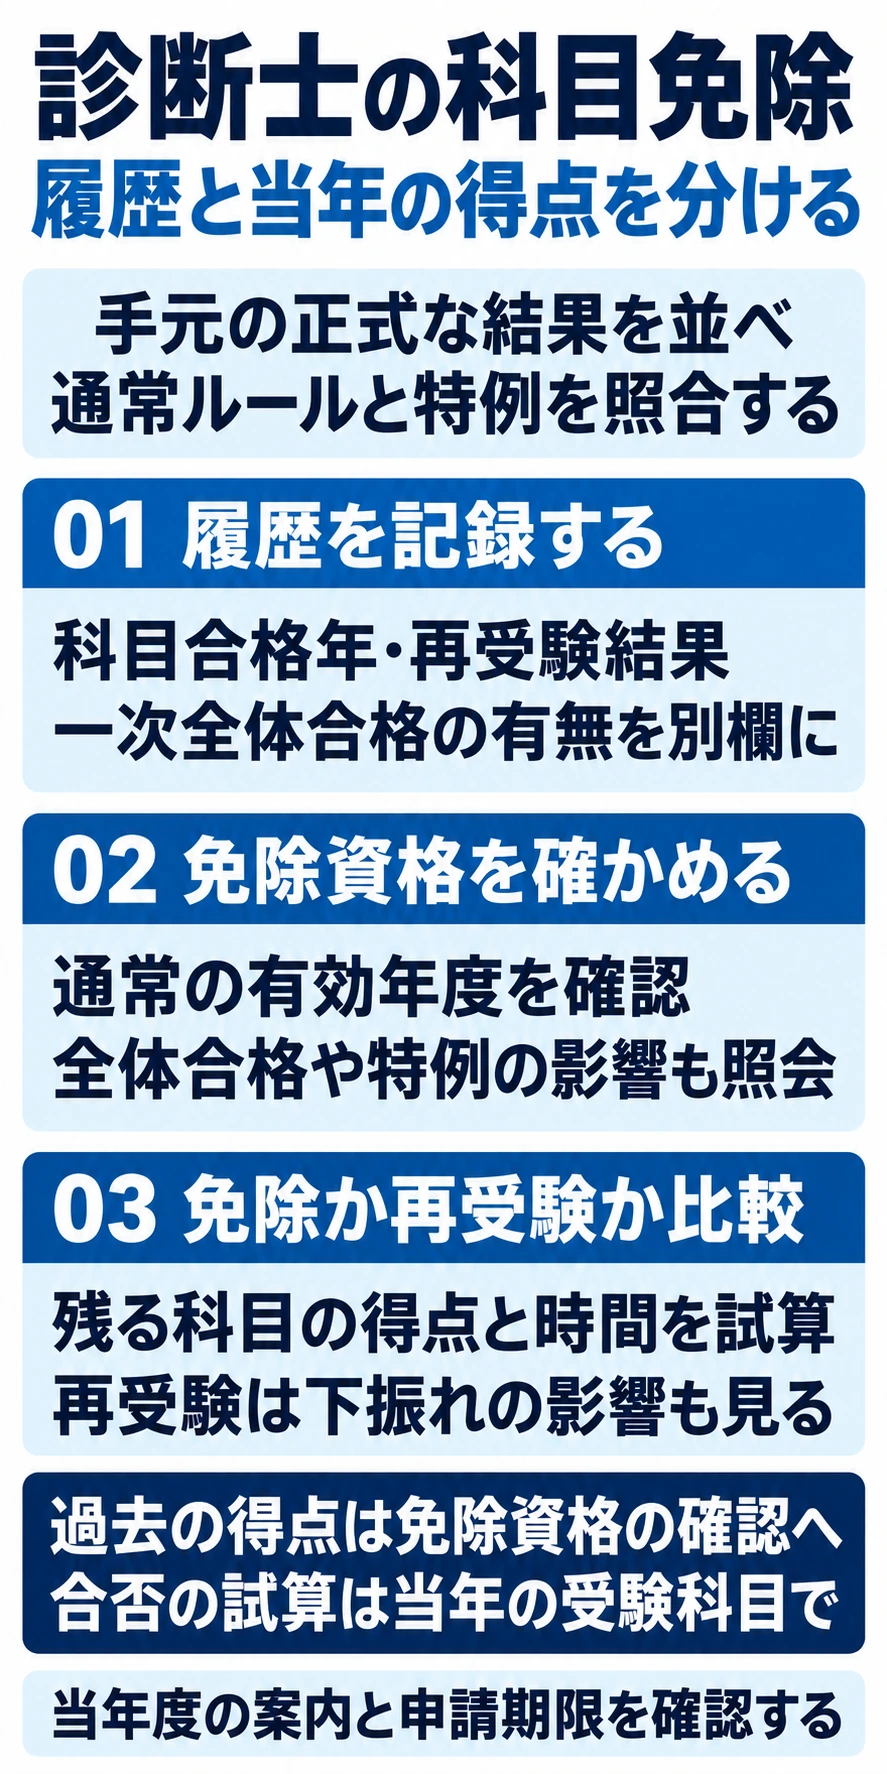
次のA・B・Cは別々の人物の架空例です。履歴には、各科目に合格した年と、一次試験全体に合格した年を分けて書きます。この2つでは、その後に使える資格が変わるためです。
| 架空の履歴 | 免除資格の読み方 | 次に取る判断 |
|---|---|---|
| A 2024年度に経営情報システムの科目合格。2025年度は免除せず再受験し科目合格基準未達。一次全体も不合格 | 2025年度に再受験で基準未達でも、2024年度分の通常の免除資格は2026年度まで残る | 2026年度には申請対象だった。2027年度は、2026年度に新たな科目合格などがなければ通常は期限外 |
| B 2025年度に経営情報システムの科目合格。2026年度も免除せず受験して科目合格。一次全体は不合格 | 2026年度の科目合格を起点に、現行ルールでは2027・2028年度が申請可能になる | 2025年度の資格を単に延ばしたとせず、2026年度の新しい合格結果を履歴へ記録 |
| C 2025年度に経営情報システムの科目合格。2026年度に一次全体へ合格 | 一次全体合格により、それまでの科目合格による免除申請資格はなくなる | 2027年度に一次を再受験するなら、古い科目合格を免除へ使う案は外す。二次受験資格は別に確認 |
Aのような再受験と旧資格の関係、Cのような一次全体合格後の扱いは、公式FAQと公式の科目合格パターンで確認できます。Bは新しい年度の科目合格が成立することが条件であり、再受験するだけで期限が更新されるわけではありません。
一次試験全体に合格した場合は、現行案内では合格年度と翌年度の二次試験を受けられます。科目免除で使う「翌年度・翌々年度」とは、数え始める年が違います。Cさんの二次受験予定は、古い科目合格の期限とは別に考えます。
過去の点数は加算せず、残る科目の総点と最低点で決まる
合否を計算するのは、その年に受ける科目の点数だけです。免除科目の過去の70点も、仮に置いた60点も加算しません。
現行の一次合格基準は受験科目の総点数の60%以上で、1科目でも40%未満がないことを基準とします。そのうえで試験委員会が相当と認めた得点比率とされています。科目合格は各科目60%を基準とする別判定なので、以下は60%・40%の通常基準を使う準備用の試算として読んでください。
2科目を免除して5科目受けるなら、通常の総点目安は500点満点の60%で300点です。1科目免除の6科目なら360点になります。免除なしの7科目は420点となり、いずれも受験した各科目40点以上という条件が付きます。
免除を申請していない科目を欠席すると、その年の一次試験全体の合格判定には進めません。受験した科目ごとの合格判定は別です。免除の申請と、当日その科目を休むことは同じではありません。
残り5科目が285点なら、経済を再受験して75点取っても余裕は0点
架空のDさんは、経済学・経済政策が2025年度に70点、経営情報システムが2026年度に65点で科目合格しています。一次全体にはまだ合格しておらず、特例もないため、現行ルールが続けば2027年度にこの2科目を免除する準備ができます。
残る5科目を模試で解いた結果を、財務55点・企業経営理論57点・運営管理58点・経営法務59点・中小企業経営/政策56点、合計285点と設定します。この得点を使い、受ける科目を変えるとあと何点必要かを比べます。
| 試算する案 | 合計/必要目安 | 分かること |
|---|---|---|
| 経済と情報を免除。残り5科目を285点と置く | 285/300点 | 15点不足。5科目の弱点を直す必要がある |
| 情報だけ免除。残り5科目は同じ285点、経済で75点と仮定 | 360/360点 | 通常の総点と科目別下限を満たす計算。ただし余裕は0点 |
| 同じ案で経済が50点へ下振れ | 335/360点 | 25点不足。再受験した科目が60点未満でも、判定全体は6科目で行う |
| 経済は75点だが、ほか5科目の合計が10点下がる | 350/360点 | 10点不足。再受験対策がほかの科目へ与える影響を無視できない |
- 285+70+65=420点だから7科目の60%に届く、という計算は誤り
- 2科目を免除する案の判定対象は、当年度に受験する5科目。285/500点=57%で、通常基準の300点へ15点不足
- 免除資格の判定に使う過去の結果と、当年度の合否に使う点数を別の欄に置く
この例で経済を加えて受けるなら、必要なのは360−285=75点です。以前70点で合格したことや、得意だという感覚だけでは75点を見込めません。対象年度のまだ解いていない問題で、点数のばらつきと所要時間を確かめます。
上の点数は各科目40点以上という仮定です。合計が目安に届いていても、40点未満の科目があれば通常基準を満たしません。
下限確認の例として、6科目が39・60・60・65・61・75点なら合計360点です。それでも39点の科目があるため、40%未満がないという通常基準を満たしません。得意科目の得点で他科目の下限割れを埋め合わせることはできません。
再受験の対策時間も判断に関わります。Dさんの4週間の予定は、弱点の練習42時間と二次の知識を保つ勉強8時間で計50時間です。使える時間も50時間なので、経済の再受験対策10時間を加える余地はありません。追加すると計60時間になります。この計画なら、経済を免除して残る5科目に集中する方が時間に収まります。
二次の勉強時間を残すなら、短い事例で設問と与件の根拠を結ぶ練習ができます。答案のどの語句をどの事実から書いたかまで振り返ります。
免除は申請して使う制度で、受付終了後は追加・変更できない
結果通知にある合格年度とその後の結果が、今使える科目免除の根拠になります。受験番号などの個人情報は自分の手元で管理し、公開の相談欄へ書かないでください。
免除申請は受験申込受付期間内に行い、期間終了後の追加・変更はできません。2026年度の案内では科目合格時の受験番号を入力する方式です。次年度も案内と申込画面を照合し、申込確認内容まで見直します。
- 科目合格した科目は免除するほうが有利ですか?
-
一律に免除が有利とは限りません。得意科目を再受験して総点を上げる方法もありますが、点数が下がる可能性と対策時間の負担があります。残る科目の点数を基に、再受験で何点必要になるかを計算して選びます。
- 7科目すべてに有効な科目合格があれば、手続きしなくても一次合格ですか?
-
自動ではありません。公式パターン例では、全科目免除の申請と受験申込手続きが必要です。年度の組合せが複雑な場合は、自己判断で免除を省かず試験実施機関へ確認してください。
- 免除科目が増えると受験料も安くなりますか?
-
2026年度の案内では、科目免除の有無で受験手数料は変わりません。次年度の金額や支払条件は、その年度の試験案内で確認します。
免除を使って残る科目に絞れば、必要な教材も選びやすい
合格した履歴を調べて受ける科目が決まれば、全科目の教材を買い直す必要があるかを判断しやすくなります。残る科目の演習や質問支援が必要な人は、中小企業診断士の通信講座比較で単科・一次の対象範囲・二次との組合せを確認してください。
講座のセットに合わせて受験科目を増やすのではなく、自分が受ける範囲と期限に合う教材を選びます。手元の教材で弱点を直せるなら、買い足さずに準備を続けることもできます。
- 2026年度 第1次試験案内(PDF) 科目免除と合格基準を掲載。有効期間と申込手続きも参照
- 試験に関する公式FAQ 再受験と申請期限を掲載。分母と一次全体合格時の扱いも参照
- 科目合格パターン例(PDF) 複数年度の免除と全科目免除の手続き
- 2026年9月11日 受験手数料返還・科目免除期間延長のお知らせ(PDF) 特例の対象と申出期限
確認日は2026年10月1日です。本人の履歴と証明書を、2027年度の正式案内および公開後の追加措置に照合してから申請してください。
書いて整理したい方には、診断士一次科目合格・免除履歴 記入票(PDF)も使えます。